2026第52卷第9期


2. 南京审计大学 会计学院,江苏 南京 211815
2. School of Accountancy, Nanjing Audit University, Nanjing 211815, China
一、引 言
党的二十大报告明确提出推动绿色发展、促进人与自然和谐共生的战略目标,并强调健全资源环境要素市场化配置体系。随着碳交易、绿色金融、环境保护税等制度的深入推进,环境成本与效益逐渐成为企业财务决策的关键性约束条件。构建与之相匹配的可持续信息鉴证风险评估体系,成为保障企业绿色低碳转型数据真实性与政策执行有效性的关键制度支撑。可持续信息兼具专业性与前瞻性,积极披露可持续信息可为企业带来融资便利、政策扶持与声誉提升等收益(Chen等,2025)。而在可持续信息鉴证机制不完善的情形下,企业可能将不实披露或隐匿负面信息的代价外部化,这不仅使企业自身面临潜在风险,更将长期成本转嫁于社会公众与生态环境(张德涛等,2024;Duchin等,2025),从而削弱企业主动披露高质量可持续信息的内在动力,并催生对可持续信息风险评估的需求。
中国情境下的可持续发展实践具有鲜明的政府驱动与政策引领特征(聂辉华,2025),行业规范压力是现阶段可持续信息鉴证的重要动因(陈嵩洁等,2024)。同时,中国可持续发展报告及其鉴证承担着回应更广泛利益相关者期望的职能(刘明辉和王鹏程,2025)。相较于国际可持续发展准则体系所遵循的“投资者导向、财务优先”原则,中国在构建本土可持续信息准则体系时采纳了双重重要性原则,不仅关注对投资者决策有用的财务重要性,也高度重视对环境与社会的影响重要性。基于风险导向审计理论,可持续信息鉴证的根本目标在于系统识别、评估和应对可能导致可持续信息发生重大错报的风险,为可持续信息不存在重大错报提供保证,最终服务于利益相关方的经济决策(王鹏程和吴凌霄,2025)。然而,现有研究在评估可持续信息鉴证风险时面临理论工具的局限。一方面,源自审计学的传统风险模型难以涵盖可持续信息所涉及的影响重要性;另一方面,源自环境科学的经典PSR模型又缺乏指向财务重要性的内在逻辑。基于此,本文依据《企业可持续披露准则——基本准则(试行)》和《可持续信息鉴证业务准则第6101号——基本准则(试行)》,融合ISSA 5000鉴证标准和双重重要性原则,引入F-PSR模型,实现从影响描述到风险传导的范式转换,从而构建适用于中国情境的可持续信息鉴证风险评估体系。该体系响应“双碳”目标下经济结构转型与高质量发展的制度需求,对遏制“漂绿”行为、增强资本市场信息有效性以及推动资源绿色配置具有重要意义。
本文立足于中国促进人与自然和谐共生的制度背景,尝试构建一套契合中国情境的可持续信息鉴证风险评估框架及应用方案。本文可能的贡献在于:第一,理论交叉与范式融合。现有文献多聚焦于可持续信息披露与鉴证的制度理论探讨,如准则解读(王鹏程和吴凌霄,2025)、国际借鉴及发展趋势(刘明辉和王鹏程,2025)等。本文则进一步推动会计、鉴证业务与风险管理在可持续信息领域的理论交叉与范式融合,以可持续信息披露为制度基础,以独立鉴证为质量保障,以风险评估为提升鉴证效能和优化资源配置的核心工具,系统剖析了可持续信息鉴证风险评估的基本原则、模型构建与指标设置及后续应对措施,从而增强了可持续信息鉴证风险评估体系的逻辑严密性与实践指导性。第二,风险评估模型与可视化决策。本文突破了传统审计风险模型在可持续信息鉴证中的适用局限,在一定程度上拓展了既有PSR模型在企业层面及鉴证领域的应用边界(黄溶冰,2016;胡耘通和何佳楠,2019)。本文通过构建融合财务重要性和影响重要性双重视角的F-PSR风险评估模型,为理解可持续议题如何传导至鉴证风险提供了系统性分析框架;进一步地,通过建立风险评估象限矩阵,将各类风险根据风险密度和风险水平两个维度进行可视化定位,为鉴证资源配置策略提供了清晰、直观的决策依据,从而推动鉴证职能从事后监督向事前预警与过程控制延伸,服务于可持续发展的终极目标。第三,本土化体系的应用价值。本文结合中国情境下政府驱动、多元共治的可持续治理特征,构建了与中国本土制度环境与发展阶段相适应的鉴证风险评估体系,回应了当前可持续信息由自愿披露向强制披露转变过程中鉴证方法缺乏系统性框架的现实问题,实现了国际鉴证标准与中国制度情境的有机融合。
二、文献综述
(一)PSR模型及其在审计领域的应用
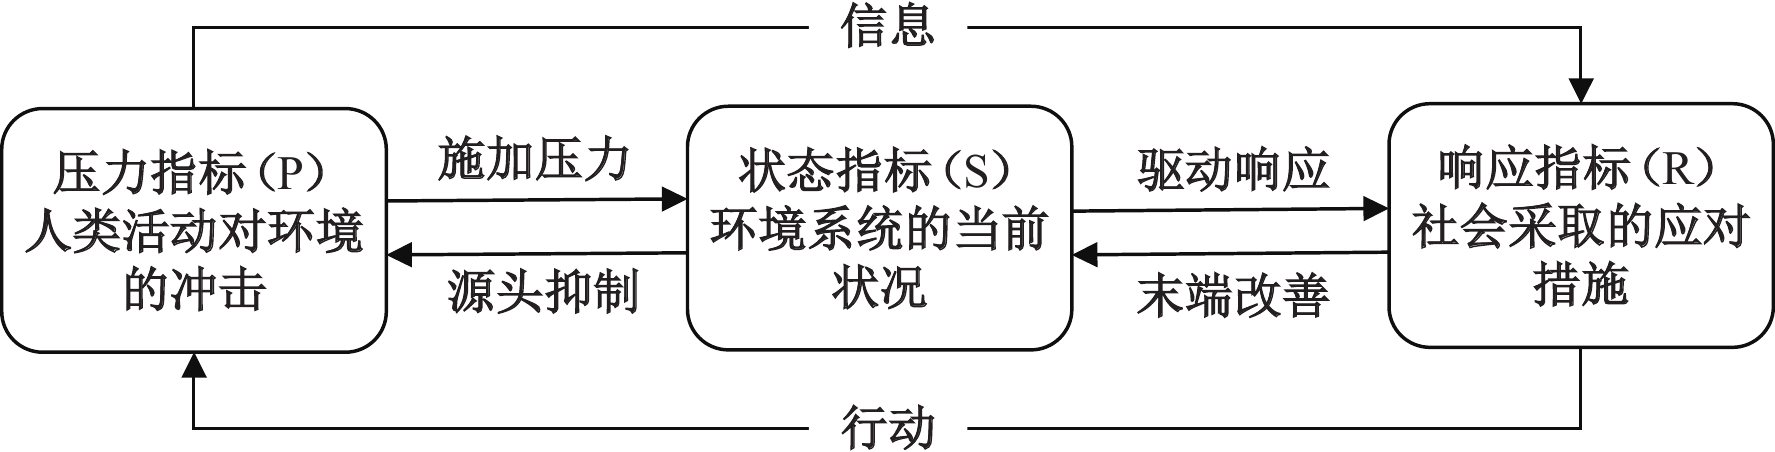
1. PSR模型的作用机理。PSR模型包括压力(Pressure)、状态(State)和响应(Response)三个维度,最早于1979年由加拿大统计学家Rapport和Friend提出,后经经济合作与发展组织(OECD)和联合国环境规划署(UNEP)的推广,逐步发展为系统分析环境问题的经典框架(OECD,2007)。图1展示了PSR模型的作用机理,该模型构建了一个“压力—状态—响应”的逻辑闭环。具体而言,压力指标反映人类社会经济活动对自然环境造成的影响,用以识别环境变化的外部驱动因素,即“问题产生的原因”;状态指标刻画特定时段内环境系统的质量与结构状况,呈现生态环境的实际变化,回答“当前状况如何”的问题(黄溶冰,2016);响应指标则反映社会为减缓、修复和预防环境破坏所采取的政策、技术以及行为措施,对应“如何应对治理挑战”的实践维度。
|
| 图 1 PSR模型作用机理 |
2. PSR模型在审计领域中的应用。在大气环境绩效审计方面,梁星等(2010)构建了适用于环境绩效审计的PSR框架评价指标;胡耘通和何佳楠(2019)采用层次分析法对PSR模型各指标进行权重赋值,构建了大气环境绩效审计综合评价指标体系。在自然资源环境审计方面,有学者运用PSR模型构建了政府资源环境绩效审计评价指标体系(李春瑜,2014)、领导干部自然资源资产离任审计的理论架构与指标设计(黄溶冰,2016);张宏亮和肖振东(2007)运用层次分析法构建了公共环境投资项目绩效审计评价指标体系,为政府部门评价环境投资项目的实施状况和效果提供了参考。
(二)可持续信息鉴证相关研究
随着全球范围内可持续信息披露逐渐由自愿走向强制,引入强制鉴证机制已成为提升信息质量的关键制度安排。企业寻求鉴证服务的主要动因涵盖提升信息可信度、塑造企业声誉、满足合规要求以及强化风险管理(Simnett等,2009;Bui等,2020)。已有研究表明,经第三方鉴证的可持续信息通常具有更高的可信度(Fuhrmann等,2017),且可持续信息鉴证能够增强社会责任表现对企业价值的正向影响,其作用机制在于提升投资者信心与投资意愿,从而推动企业价值增长(Stuart等,2021)。同时,这类鉴证在缓解融资约束(García-Sánchez等,2022)、减小分析师预测偏差(Casey和Grenier,2015)以及提升管理决策水平(Maroun,2020)等方面也表现出积极效果。然而,若鉴证服务质量不高,其在缓解利益相关者之间的代理冲突方面效果有限(Zaman等,2022)。因此,系统识别可持续信息鉴证风险并持续提升鉴证质量,已成为推动可持续治理体系建设的关键议题。
值得注意的是,现有文献已对可持续信息鉴证的发展趋势和顶层制度设计进行了系统性研究,为有效识别可持续信息鉴证风险、推动高质量鉴证实践奠定了制度基础。目前,可持续信息鉴证服务主要由会计师事务所和专业咨询机构两类主体提供。会计师事务所以其资源整合能力、多学科复合团队以及独立声誉资本为依托,倾向于采用结构化鉴证程序,强调鉴证的客观性和独立性(O’Dwyer,2011);专业咨询机构则凭借其在特定行业或领域的专业优势,注重报告的全面性和均衡性,并积极促进企业对利益相关者履行问责义务(Cohen和Simnett,2015;Maroun,2020)。两类鉴证主体在方法论和价值取向上的差异深刻影响着鉴证实践的具体路径和执行效果。也有学者围绕可持续信息鉴证要素展开深入剖析(程博等,2025),为构建可持续信息鉴证风险评估体系奠定了坚实的理论基础。
(三)文献述评
现有研究多聚焦于可持续信息鉴证的基本要素,如目标、对象和主要内容等,而针对企业具体可持续发展情境的鉴证方法体系和模型构建仍处于初步探索阶段,尚未形成系统化的理论框架和实践指南。作为评估可持续发展实践的经典框架,PSR模型目前主要应用于区域宏观层面的环境绩效评价,其在企业微观层面如可持续信息鉴证和风险评估领域的应用仍较为有限。首先,该模型用于描述人类活动与环境系统的互动关系,与鉴证所要求的财务重要性判断存在一定脱节;其次,它主要用于识别需要采取的管理行动或政策调整,难以有效评估可持续信息披露行为的错报风险;最后,作为一套描述性分析工具,它无法直接服务于鉴证所需的风险优先级排序和资源配置决策。本文结合中国可持续信息披露和鉴证准则,有机融合ISSA 5000鉴证标准和双重重要性原则,创新性地提出F-PSR模型并系统构建企业可持续信息鉴证风险评估体系。该体系通过解构“压力—状态—响应”的动态逻辑,能够有效识别可持续信息鉴证风险的根源,评估信息状态,审视管理应对措施,并探究其如何影响企业的财务绩效及相关的披露认定。这不仅可以夯实可持续信息鉴证的理论基础,也可以提升鉴证体系在复杂治理环境中的适应性和有效性,从而推动可持续信息鉴证体系更好地服务于可持续发展目标的实现(程博等,2025)。
三、可持续信息鉴证风险评估理论体系构建
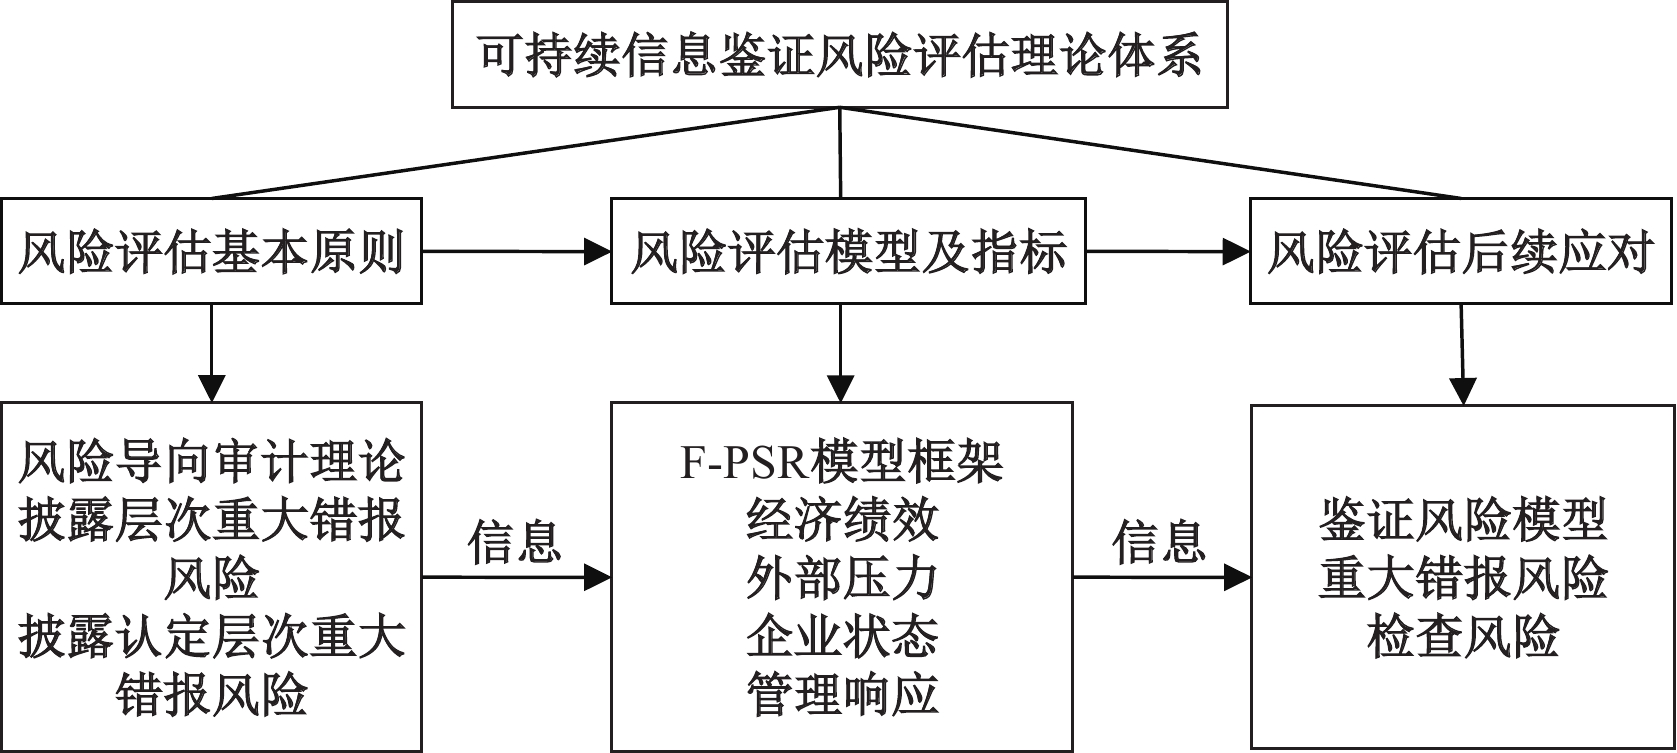
在可持续信息鉴证实践中,构建系统化的风险评估框架是保障鉴证质量和效率的关键。本文遵循可持续信息鉴证风险评估基本原则、模型构建与指标设置以及后续应对措施的逻辑主线,构建可持续信息鉴证风险评估体系(见图2)。首先,基于风险导向审计理论,从披露层次和披露认定层次系统识别可持续信息中的重大错报风险;其次,引入F-PSR模型作为可持续信息鉴证风险评估的分析工具,通过审视财务绩效、外部压力、企业状态以及管理响应之间的逻辑一致性,评估重大错报风险的成因及其影响程度;最后,基于鉴证风险模型和风险评估结论制定相应的鉴证程序,完善可持续信息披露的内部控制机制和数据治理体系,从而增强鉴证服务的风险应对能力和决策有用性。
|
| 图 2 可持续信息鉴证风险评估理论体系 |
(一)可持续信息鉴证风险评估基本原则
实施可持续信息鉴证风险评估前需全面了解被鉴证单位及其环境,系统识别可能导致可持续信息发生重大错报的风险因素。基于风险导向审计理论,可持续信息重大错报风险可分为披露层次和披露认定层次的重大错报风险。若以可持续信息各议题为主体,议题本身属于披露层次,而支撑议题的具体指标则属于披露认定层次。披露层次风险主要指影响整个报告或议题可信度的系统性缺陷,通常与治理机制失效和战略定位偏差有关。该层次需评估整体信息是否符合GRI、TCFD或ISSB等披露框架的要求,是否存在重大错报风险或系统性偏差风险。披露认定层次风险主要指特定可持续议题相关指标的错报风险,聚焦数据生成和披露流程的可靠性,需评估支撑报告的具体指标、目标和陈述是否具有准确性、完整性和合理性,如碳排放数据、员工安全指标等。当前可持续信息鉴证标准如ISAE 3000、AA1000以及ISSA 5000等明确要求鉴证工作评估报告整体公允性(对应披露层次),并针对具体鉴证对象设计程序(对应披露认定层次)。这种分层方法有助于在把握全局性风险的同时,精准控制关键风险认定。基于上述逻辑,本文区分两个层次:一是披露层次,即对可持续发展报告或某一议题是否在所有重大方面遵循既定标准做出整体公允性判断;二是披露认定层次,即对支撑上述判断的具体指标是否公允进行逐项验证,这些指标是构成报告公允列报的基础构件。据此设置的可持续信息鉴证风险评估指标与鉴证目标和鉴证内容密切相关,能够全面反映可持续发展资金的管理和使用效益、法规政策的执行效果、管理活动的开展情况以及实施成效,从而有助于对鉴证风险做出客观评价。
(二)可持续信息鉴证风险评估模型构建与指标设置
可持续信息鉴证风险评估模型构建与指标设置旨在系统识别并科学评价可能导致可持续信息重大错报的风险来源、性质及其发生概率,为后续制定风险应对策略提供决策支持。可持续信息兼具财务与非财务、历史与前瞻、定量与定性等特征,且高度依赖管理层判断和外部数据源。F-PSR模型为影响重要性和财务重要性双重维度的融合评估提供了可操作的理论框架,通过嵌入财务重要性内核、重塑PSR模型的传导逻辑、聚焦鉴证风险输出,实现了与PSR模型、审计风险模型的有机融合。它既保留了PSR模型对可持续问题因果链条的描述能力,又承接了审计风险模型对错报风险的评估逻辑,使鉴证人员能够全面审视企业在可持续发展实践中面临的风险和机遇,精准识别兼具财务重要性和影响重要性的关键议题及相关指标,从而更有效地评估披露认定层次可能存在的错报风险,并判断其是否可能传导并累积为披露层次的系统性风险。
1. 风险评估模型构建。作为模型逻辑起点,财务维度既涵盖驱动企业行为的核心经济因素,也包含非财务风险最终传导并显现的财务后果。它既是企业压力的重要来源,也是响应措施效果的最终体现。为更精确地反映模型内涵并强化财务维度的首要地位,本文在可持续信息鉴证中引入基于双重重要性原则的F-PSR模型,旨在分析可持续信息中财务指标与非财务指标间的动态权衡和协同机制,从而提升可持续信息鉴证效率。F-PSR模型对双重重要性原则的吸纳和转化并非简单叠加,而是形成了一种财务重要性显性主导、影响重要性隐性支撑的协同运作机制。这一安排既保障了鉴证工作始终锚定投资者经济决策这一核心关切,也避免了只注重短期财务表现而忽略潜在的长期重大风险。就影响重要性而言,F-PSR模型延续了PSR模型“压力—状态—响应”的逻辑链条,系统揭示了企业活动对环境和社会产生的影响。借助影响重要性框定议题范围,明确将哪些可持续问题纳入分析框架。同时,模型尝试将碳税成本、绿色投资回报率等财务指标引入分析链条,使外部影响的经济后果得以显性化,从而打通从财务驱动到影响实践的传导路径。就财务重要性而言,F-PSR模型的核心任务是追踪可持续因素如何通过传导机制转化为财务影响。鉴证人员沿着PSR链条逐一拆解企业活动的外部影响程度、状态变化可能诱发的风险和机遇,并审视管理响应的充分性及其成本收益;同时,将这些分析成果映射到企业财务层面,综合评判议题的财务重要性,并以此为依据引导鉴证资源的配置方向,从而实现鉴证工作的根本目标。
2. 风险评估指标设置。本文构建的可持续信息鉴证风险评估体系主要包括三个层次:目标层、准则层和要素层。其中,目标层是企业披露的可持续信息;准则层进一步细化为财务、压力、状态和响应四类指标;要素层是对准则层的具体化和直观化呈现,针对财务、压力、状态、响应指标分别设置反映具体风险的评价要素,从而构建系统的可持续信息鉴证风险评估预选指标体系。该层次的评价要素设置是指标体系构建的核心工作。具体指标设置概述如下:
(1)财务指标。这类指标旨在量化企业可持续发展实践所产生的经济效应。直接经济绩效指标聚焦于企业运营带来的即时财务产出,涵盖直接经济价值的创造和分配、气候变化导致的财务风险和机遇以及固定福利计划等长期财务承诺;间接经济绩效指标则评估企业通过投资、采购等活动对区域经济和产业生态产生的溢出效应,包括基础设施投入、配套服务建设以及其他具有深远影响的间接经济贡献。
(2)压力指标。这类指标综合衡量企业运营对自然环境和社会治理所造成的压力及其影响范围,具体分为两类:一类是影响压力指标,度量企业活动对自然与社会环境产生的直接或间接影响程度,反映其生产经营行为所带来的绝对影响规模,如温室气体与污染物排放、能源利用、职业健康、安全治理、客户关系管理以及尽职调查和合规审查等议题;另一类是影响重要性指标,结合企业运营背景和利益相关方期望,识别关键压力领域并评估其影响的相对强度,涵盖温室气体排放、“三废”处理、能源利用效率、职业健康与安全绩效以及客户与产品责任管理等议题。
(3)状态指标。这类指标综合衡量企业在环境、社会与治理方面的表现,考虑到企业可持续绩效既依赖于客观数据支撑,也涉及利益相关方的主观认同和满意度,指标设计兼顾定量监测与定性评价。状态指标主要从环境状态、社会状态、治理状态等方面进行考量。其中,环境状态指标主要关注水资源、废弃物管理、生物多样性保护等议题;社会状态指标重点涉及雇佣与培训、职业健康、供应链、客户与产品责任、科技创新等议题;治理状态指标涵盖企业治理、风险管理、反贪污腐败、反竞争行为等议题。
(4)响应指标。这类指标旨在评估企业为应对可持续挑战而采取的响应策略及其执行效果,从制度响应、管理响应和治理响应三个维度考察其响应能力。其中,制度响应指标重点考察企业可持续制度体系的完备性和合规基础,包括相关管理办法的制定情况、政策落实的执行情况以及可持续发展行为与环境标准的符合程度;管理响应指标关注企业在环保、安全生产、职业健康、公益项目等方面的资金投入和过程控制;治理响应指标评估企业可持续发展要素融入运营流程的深度,涵盖能源利用、生态保护、人才培养与发展、职业健康与安全、产品责任、供应链管理等议题。
本文基于上述内容构建可持续信息鉴证风险评估指标体系。需要说明的是,该指标体系是一般性预选指标体系,其指标设置和选用并非一成不变。在开展可持续信息鉴证风险评估时,应依据上述原则并结合鉴证项目的实际情况,对指标进行灵活选取与调整以契合鉴证需求。
3. 指标权重分配。在可持续信息鉴证多层次的风险评估指标体系中,既有定性指标又有定量指标,科学分配各项指标的权重能直接反映评估关注的重点,并保障评估结果的科学性和合理性。层次分析法将鉴证风险评估指标逐层分解,通过对下层元素相对于上层元素的相对重要性进行两两比较,将主观判断以数量形式表达和处理,以求得风险评估指标的权重。设定一级指标(即目标层)的权重为1,再分别比较同一层次各指标的重要性,确定其影响效果的各自权重大小,最后确定判断矩阵具体指标的最终权重=各要素指标权重×上一层次各指标权重。具体而言,准则层包括财务指标(i=1)、压力指标(i=2)、状态指标(i=3)和响应指标(i=4),以此得到相应权重Wi,并保证权重总和∑Wi等于1。准则层二级指标权重基于组别i进行分类编排,得到二级指标权重Wij,并保证权重总和∑Wij等于1。要素层指标的判断矩阵基于组别ij利用基础要素h进行编排,将基础要素按照所属类别分为十组,分别对应财务指标、压力指标、状态指标和响应指标的二级指标,在每组中按照各项指标的重要程度,采用德尔菲法或等权重法确定各单项可持续相关指标的权重Qijh,并要求各组权重的总和等于1。
4. 风险评估方法。基础指标值的确定通常可选用模糊评判法、专家打分法或层次分析法等。在具体评价实践中,一般以专家打分法为主要依据,即邀请相关领域专家就各项指标进行评判,给出1—6分的分值,从而确定其风险等级。评分主要考虑以下方面:指标数据是否具有连续三年的可比性;是否有明确的核算方法、统一标准或经过第三方验证;报告是否对负面信息进行了充分披露;指标是否属于行业或监管机构重点关注的领域。具体评分标准如下:1分表示风险极低,数据披露完整,具有充分的第三方鉴证,表现良好且无负面趋势;2分表示风险较低,数据披露较完整,有配套管理措施支撑,绩效稳定或呈改善趋势;3分表示风险中等,数据仅部分披露,绩效存在轻微波动或鉴证过程存在一定局限;4分表示风险较高,数据披露不足,绩效出现下滑或存在潜在隐患;5分表示风险高,数据缺失严重,绩效明显恶化或已暴露重大隐患;6分表示风险极高,数据可信度低,多次发生违规行为或出现重大事故。对应的分值即为该项指标的评分Zijh,乘以其对应的权重并逐级汇总形成各准则层二级指标的汇总值∑QijhZijh,再乘以对应的准则层二级指标的权重得到各二级指标的加权值Wij∑QijhZijh,再逐级汇总并乘以其对应的准则层一级指标的权重得到各一级指标的加权值Wi∑Wij∑QijhZijh,最后求和即得到总指数值。本文通过表1可以得到各指标值及确定的权重,从基础指标开始逐项分层加权计算汇总得出结果,最后采用如下公式计算可持续信息鉴证风险评估测度指数(简称SRARAMI指数):
| 目标层 | 准则层 | 要素层 | |||||||
| 组别 | 权重 | 汇总值 | 基础要素 | 权重 | 评分 | 加权值 | |||
| i | Wi | Wij | ∑QijhZijh | h | Qijh | Zijh | QijhZijh | ||
| 可持续信息 | 财务 指标 |
W1 | W11 | ∑Q11hZ11h | 直接创造与分配的经济价值 气候变化带来的财务影响及其他相关风险与机遇 义务性固定福利计划和其他退休计划 |
Q111 Q112 Q113 |
Z111 Z112 Z113 |
Q111Z111 Q112Z112 Q113Z113 |
|
| W11∑Q11hZ11h | 小计 | ∑Q11h | ∑Z11h | ∑Q11hZ11h | |||||
| W12 | ∑Q12hZ12h | 基础设施投资与支持性服务 重大间接经济影响 |
Q121 Q122 |
Z121 Z122 |
Q121 Z121 Q122 Z122 |
||||
| W12∑Q12hZ12h | 小计 | ∑Q12h | ∑Z12h | ∑Q12hZ12h | |||||
| W1∑W1j∑Q1jhZ1jh | 合计 | ∑Q1jh | ∑Z1jh | ∑Q1jhZ1jh | |||||
| 压力 指标 |
W2 | W21 | ∑Q21hZ21h | 碳排放总量 污染物排放量 能源消耗量 重大安全事故数 环境污染事件数 员工年度工伤死亡人数 接到关于产品与服务的投诉数量 尽职与合规调查相关诉讼案件数、行政处罚数及涉案金额 |
Q211 Q212 Q213 Q214 Q215 Q216 Q217 Q218 |
Z211 Z212 Z213 Z214 Z215 Z216 Z217 Z218 |
Q211Z211 Q212Z212 Q213Z213 Q214Z214 Q215Z215 Q216Z216 Q217Z217 Q218Z218 |
||
| W21∑Q21hZ21h | 小计 | ∑Q21h | ∑Z21h | ∑Q21hZ21h | |||||
| 可持续信息 | 压力 指标 |
W2 | W22 | ∑Q22hZ22h | 碳排放强度 “三废”排放绩效 能耗强度 雇员损工事件率 员工流失率 员工年度工伤死亡率 已售或已运送产品因安全健康理由而需收回的比率 |
Q221 Q222 Q223 Q224 Q225 Q226 Q227 |
Z221 Z222 Z223 Z224 Z225 Z226 Z227 |
Q221Z221 Q222Z222 Q223Z223 Q224Z224 Q225Z225 Q226Z226 Q227Z227 |
|
| W22∑Q22hZ22h | 小计 | ∑Q22h | ∑Z22h | ∑Q22hZ22h | |||||
| W2∑W2j∑Q2jhZ2jh | 合计 | ∑Q2jh | ∑Z2jh | ∑Q2jhZ2jh | |||||
| 状态 指标 |
W3 | W31 | ∑Q31hZ31h | 工业水重复利用率 一般固废利用量 危险废物处置率 绿化覆盖率 物料使用情况 |
Q311 Q312 Q313 Q314 Q315 |
Z311 Z312 Z313 Z314 Z315 |
Q311Z311 Q312Z312 Q313Z313 Q314Z314 Q315Z315 |
||
| W31∑Q31hZ31h | 小计 | ∑Q31h | ∑Z31h | ∑Q31hZ31h | |||||
| W32 | ∑Q32hZ32h | 员工总数及结构 职业健康体检率 员工育儿假 供应商本地化比例和本土化采购比例 客户满意度 产品抽检合格率 研发支出、获得专利授权等 |
Q321 Q322 Q323 Q324 Q325 Q326 Q327 |
Z321 Z322 Z323 Z324 Z325 Z326 Z327 |
Q321Z321 Q322Z322 Q323Z323 Q324Z324 Q325Z325 Q326Z326 Q327Z327 |
||||
| W32∑Q32hZ32h | 小计 | ∑Q32h | ∑Z32h | ∑Q32hZ32h | |||||
| W33 | ∑Q33hZ33h | 治理框架 可持续风险管理 反商业贿赂与反贪污培训覆盖率等 商业道德与合规培训覆盖率 |
Q331 Q332 Q333 Q334 |
Z331 Z332 Z333 Z334 |
Q331Z331 Q332Z332 Q333Z333 Q334Z334 |
||||
| W33∑Q33hZ33h | 小计 | ∑Q33h | ∑Z33h | ∑Q33hZ33h | |||||
| W3∑W3j∑Q3jhZ3jh | 合计 | ∑Q3jh | ∑Z3jh | ∑Q3jhZ3jh | |||||
| 响应 指标 |
W4 | W41 | ∑Q41hZ41h | 相关管理办法的制定情况 相关政策落实的执行情况 可持续发展行为与环境标准的符合程度 |
Q411 Q412 Q413 |
Z411 Z412 Z413 |
Q411Z411 Q412Z412 Q413Z413 |
||
| W41∑Q41hZ41h | 小计 | ∑Q41h | ∑Z41h | ∑Q41hZ41h | |||||
| W42 | ∑Q42hZ42h | 环保资金投入 安全生产投入 职业健康投入 员工帮扶投入 公益项目投入 依法纳税总额 |
Q421 Q422 Q423 Q424 Q425 Q426 |
Z421 Z422 Z423 Z424 Z425 Z426 |
Q421Z421 Q422Z422 Q423Z423 Q424Z424 Q425Z425 Q426Z426 |
||||
| W42∑Q42hZ42h | 小计 | ∑Q42h | ∑Z42h | ∑Q42hZ42h | |||||
| W43 | ∑Q43hZ43h | 温室气体减排量及排放强度下降比例 节约用水量 新增绿化面积 产品回收数量 员工培训 安全演练活动次数 供应商可持续发展知识培训场次等 新供应商社会责任评估率 节能减排项目建设情况 |
Q431 Q432 Q433 Q434 Q435 Q436 Q437 Q438 Q439 |
Z431 Z432 Z433 Z434 Z435 Z436 Z437 Z438 Z439 |
Q431Z431 Q432Z432 Q433Z433 Q434Z434 Q435Z435 Q436Z436 Q437Z437 Q438Z438 Q439Z439 |
||||
| W43∑Q43hZ43h | 小计 | ∑Q43h | ∑Z43h | ∑Q43hZ43h | |||||
| W4∑W4j∑Q4jhZ4jh | 合计 | ∑Q4jh | ∑Z4jh | ∑Q4jhZ4jh | |||||
| 总计 | ∑Wi∑Wij∑QijhZijh | ||||||||
| $ S RARA MI=\sum\limits_{i=1}^{n}\left[\left.\sum\limits_{j=1}^{k}{W}_{ij}\left(\sum\limits_{h=1}^{m}{Q}_{ij\textit{h}}{Z}_{ij\mathrm{h}}\right)\right]\right.{W}_{i} $ |
其中,SRARAMI表示可持续信息鉴证风险评估测度指数的得分,n表示准则层指标的个数,k表示准则层二级指标的个数,m表示要素层指标的个数,Qijh表示第h个构成要素的第ij项指标的权重,Zijh表示第h个构成要素的第ij项指标的得分值,Wij表示第i个准则层二级指标j的权重,Wi表示第i个准则层指标的权重。
SRARAMI指数介于1至6之间,分数越接近6,说明可持续信息的重大错报风险越高;分值越接近1,说明可持续信息的重大错报风险越低。一般可将基准值设定为3作为参考界限,若指数超过该基准值,则表明企业可持续信息在鉴证过程中可能存在较高风险,具体表现为数据可靠性存疑、披露内容完整性不足或不符合相关鉴证标准等情形。
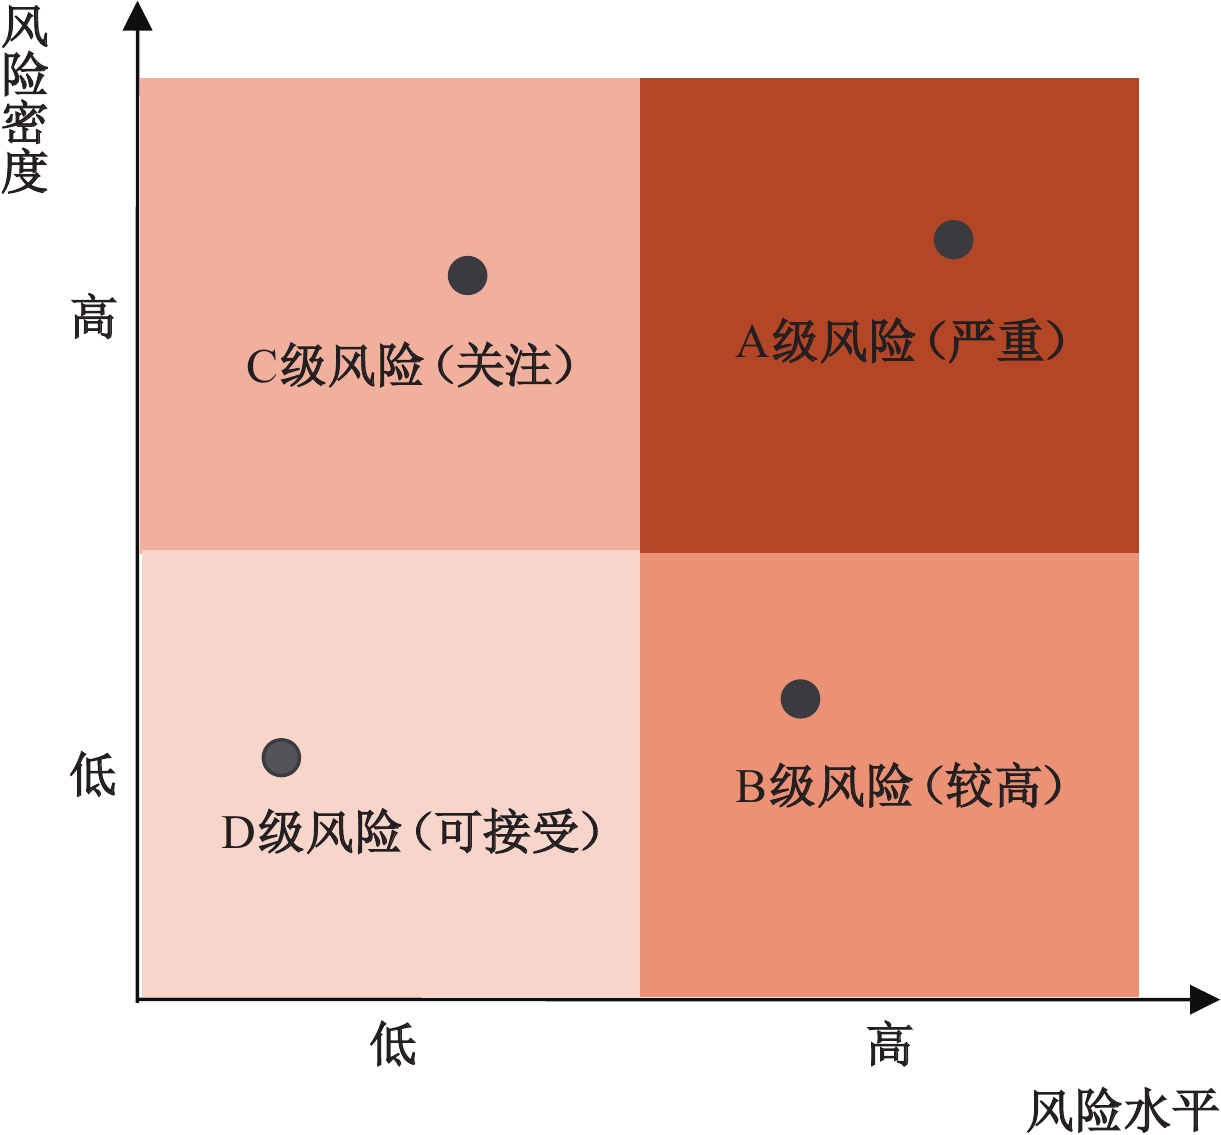
5. 风险评估象限矩阵构建。为便于鉴证机构识别风险等级并确定关键风险点数量,本文基于可持续信息鉴证风险水平和风险密度构建象限矩阵(见图3)。该矩阵以SRARAMI指数分值所反映的风险水平为横轴,以高风险指标比例(风险密度)为纵轴,由此将鉴证风险划分为四个等级。借鉴内部控制风险评估的通行原则,即当超过10%—20%的关键控制点失效时,系统风险被视为高位。据此,本文构建的评估体系包含54个指标,若被判定为高风险的指标数量超过11个(占比超过20%),则认为可持续发展报告的整体风险密度较高,其鉴证风险处于严重水平。其中,A级风险表明报告存在极高的鉴证风险,数据在真实性、完整性或合规性方面存在严重缺陷,鉴证机构需保持高度职业怀疑,执行更多鉴证程序,可能包括全面数据验证、扩大样本测试范围以及利用外部专家工作等。B级风险表明报告存在较高的鉴证风险,SRARAMI指数分值超过基准值,存在可能导致重大错报的显著风险领域,内部控制或数据收集流程存在明显的薄弱环节,需增加额外的鉴证程序,针对高风险领域扩大测试范围,获取更充分、更适当的鉴证证据以降低鉴证风险。C级风险表明报告存在中等的鉴证风险,SRARAMI指数分值略低于或接近基准值,可能存在个别产生重大错报的风险点,但整体而言,报告编制基础较为可靠,鉴证机构可执行常规的鉴证程序,对已识别的个别风险点保持关注,实施有针对性的测试。D级风险表明报告存在较低的鉴证风险,可持续信息数据质量高,内部控制健全,披露充分透明,鉴证工作可高度信赖企业的可持续发展管理体系,仅需执行常规鉴证程序即可获得合理保证。
|
| 图 3 可持续信息鉴证风险评估象限矩阵 |
(三)可持续信息鉴证风险评估后续应对
可持续信息鉴证风险评估后续应对旨在针对风险评估模型已识别的重大错报风险,执行恰当的鉴证程序以将鉴证风险降至可接受的低水平,从而为最终鉴证意见提供充分、适当的证据支持。在当前可持续信息鉴证实践中,存在因鉴证质量缺陷而导致信息使用者产生预期落差,甚至引发鉴证机制失效的系统性风险。因此,鉴证机构应在总结鉴证经验的基础上识别鉴证工作的薄弱环节,设计并执行精准、有效的鉴证风险应对流程。可持续信息鉴证的应对流程遵循严格的风险导向原则,具体流程如下:首先,鉴证机构需确定可接受的鉴证风险水平,为项目设定风险容忍度的基准。该水平通常设定较低,以确保提供合理的高水平保证。其次,基于F-PSR模型对可持续信息重大错报可能性的评估结果,鉴证机构需做出相应的风险应对决策。若评估显示风险过高且客户拒绝采取必要的改进措施,则鉴证机构可考虑拒绝接受或解除鉴证业务约定;若风险可控,则进入后续鉴证流程,启动鉴证风险应对循环。再次,鉴于可持续信息具有高度复杂性和固有风险,鉴证机构需动态评估所获证据的充分性和适当性,以确保将因信息估计偏差、管理层偏向或“漂绿”动机而导致的重大错报风险降低至可接受的水平。在执行循环中的控制测试和实质性程序时,鉴证机构需持续对可持续相关证据的获取进行关键考量,如根据业务保证程度确定证据的数量和质量、合理利用专家工作并明确责任划分、鉴证人员保持职业怀疑以克服认知偏见等,以此判断所获取的证据是否充分、适当地支持鉴证结论。若证据不充分或不适当,则鉴证机构应返回“追加程序”步骤,继续执行循环流程,直至将鉴证风险降至可接受的水平。最后,为将检查风险降低至可接受的水平,鉴证机构应设计并执行充分的追加程序,如增加测试样本量、指派经验更丰富的项目成员或利用专家工作等。同时,鉴证机构应设定较低的实际执行重要性,这不仅有助于捕捉微小错报的累积影响,也能防范管理层通过“化整为零”方式掩盖重大错报的潜在操纵行为,从而提升鉴证工作的质量和效果。
四、案例分析
(一)案例选择与介绍
本文选取上海石化、中国神华、宁德时代和万华化学四家企业作为案例研究对象(案例概况见表2),以考察可持续信息鉴证的风险评估实践,其典型性主要体现在以下几个方面:第一,具有行业代表性和多样性。案例企业覆盖了传统能源、基础化工和新兴绿色科技等关键领域,涵盖了高碳行业转型和绿色增长等不同模式。分析案例企业的可持续信息鉴证风险评估实践,有助于揭示不同行业背景下可持续信息鉴证面临的共性挑战和特有风险,从而增强研究结论的普适性和参考价值。第二,涵盖可持续表现与风险的梯度差异。案例企业在可持续信息披露方面呈现梯队化特征,如MSCI评级分布于AA至BB多个级别,面临的可持续发展风险类型及程度也存在显著差异。这种层次分明的分布为研究可持续信息鉴证风险评估提供了丰富的比较样本和分析视角。第三,注重数据的可得性和实践的前沿性。本文所选案例企业大多长期披露可持续信息,以上海石化为例,其已连续16年发布相关报告,积累了涵盖环境、社会和治理维度的大量定量与定性数据。此外,部分企业在新兴领域开展了积极探索,如宁德时代在价值链碳足迹管理等新兴领域的先进实践为复杂可持续信息鉴证工作提供了宝贵的现实参考。第四,兼顾不同鉴证机构背景的可比性。案例企业的报告由不同类型的专业机构执行鉴证,如中国神华的报告由会计师事务所(毕马威华振)鉴证,而其他企业则由其他专业鉴证机构提供鉴证服务。不同背景的鉴证机构通常具有相异的视角侧重,会计师事务所的风险评估更关注数据生成流程和控制环节的风险,而专业鉴证服务机构则更侧重可持续发展的系统性和战略一致性,这一差异为分析鉴证导向如何影响风险评估提供了可比基础。
| 案例企业 | 所属行业 | 可持续信息披露 | 企业性质 | 鉴证机构 |
| 上海石化 | 石油化工 | MSCI评级BBB级,碳排放强度逐渐下降 | 国有企业 | 三星九千认证中心 |
| 中国神华 | 煤炭开采 | MSCI评级BB级,环境合规风险和安全生产风险突出 | 国有企业 | 毕马威华振会计师事务所 |
| 宁德时代 | 新能源 | MSCI评级AA级,环境维度领先,社会维度存在短板 | 民营企业 | 莱茵技术(上海)有限公司 |
| 万华化学 | 化学制品 | MSCI评级BB级,公司治理和碳排放议题表现落后于行业 | 国有企业 | SGS通标标准技术服务有限公司 |
(二)可持续信息鉴证风险评估程序
1. 指标选取及权重分配。在确定可持续信息鉴证风险评估指标后,本文按照指标设置的基本原则,并结合上海石化、中国神华、宁德时代和万华化学四家企业可持续信息披露的具体情况,选取表1中的指标并予以编号。在权重分配上,本文采取层次分析法,具体步骤如下:(1)邀请来自会计师事务所、专业鉴证机构、企业可持续发展与战略专业委员会、企业审计专业委员会、高校从事可持续信息披露咨询工作的6名专家,通过问卷调查形式对各指标的重要性程度进行两两比较;(2)回收问卷后,基于每位专家的判断结果,分别计算其对应的指标权重。在此基础上,研究团队经过综合讨论并征求专家意见,决定对F-PSR模型的各项指标赋予均等权重。这一做法主要基于两方面考虑:一方面,均等权重有助于在财务重要性和影响重要性之间形成平衡,避免对单一维度的过度依赖;另一方面,由于F-PSR模型各指标间具有较强的关联性,均等权重既可简化模型结构,也更符合系统性思维。这有利于从整体视角评估风险。
2. 指标分值计算。本文依据1—6分评分标准,采用专家打分法进行评估,邀请涵盖可持续发展、财务审计、能源行业技术、风险管理以及鉴证准则研究领域的6位专家,结合上海石化、中国神华、宁德时代和万华化学的可持续发展报告及相关数据资料,对各指标进行评分,然后对专家评分结果进行汇总和整理,得到各项指标的具体分值。
(三)可持续信息鉴证风险评估结果分析与讨论
1. 风险结构:核心维度差异显著。由评估结果可知,上海石化、中国神华、宁德时代和万华化学四家企业2024年可持续信息鉴证风险评估SRARAMI指数分别为3.077、2.641、2.594和2.892,表明这四家企业在可持续实践方面整体表现良好,各项计划目标基本达成。进一步从财务、压力、状态和响应四个维度的测度指标可见,财务指标的重大错报风险构成鉴证风险的首要来源;在次级风险结构上,各企业呈现不同特点:中国神华的风险主要源于状态指标的披露不完整,而宁德时代和万华化学的风险则更多受到响应指标披露不充分或执行未落实的影响,具体风险结构见表3。
| 上海石化 | 中国神华 | 宁德时代 | 万华化学 | |
| 财务指标 | 4 | 4 | 4 | 4 |
| 压力指标 | 1 | 1 | 1 | 1 |
| 状态指标 | 2 | 3 | 2 | 2 |
| 响应指标 | 3 | 2 | 3 | 3 |
| 注:数字越大表明风险越高。 | ||||
不同企业的战略定位与管理能力差异导致可持续信息鉴证风险在核心维度上呈现显著差异。在财务指标方面,上海石化处于高风险区间,反映出其在退休福利计划、投资透明度以及宏观经济效益量化等财务披露方面的不足,凸显了当前行业从定性风险识别向定量财务影响评估转型的普遍挑战。相较之下,宁德时代在“应对气候变化”“员工权益与福利”等方面对直接经济绩效和间接经济绩效的披露较为详细,虽部分指标缺乏直接量化数据和第三方验证,但整体重大错报风险可控。在压力指标方面,上海石化的多数环境与能源类指标披露充分,但在涉及安全、合规和投诉等非正面信息时存在披露空白,可能存在漏报或表述不充分的风险;万华化学在这类指标上的披露总体完整,但需关注碳排放和能耗的上升趋势以及投诉数量缺失问题,整体风险处于中等水平。在状态指标方面,中国神华在绿化覆盖率、育儿假以及客户满意度等指标上的披露不完整,这些披露不完整的指标构成其主要风险来源;万华化学在治理状态指标上的披露较好,但在环境状态指标(如绿化覆盖率、物料使用)及部分社会状态指标(如供应商本地化、产品合格率)方面的数据缺失较多,风险较高。在响应指标方面,上海石化的风险集中于制度响应类指标,其政策执行多依赖定性描述,缺乏量化绩效指标,平衡性不足可能掩盖执行差距;中国神华在运营类指标(如节约用水量、安全演练)和间接计算指标(如温室气体减排量)上的披露不完整,治理响应指标中供应商评估和培训数据也存在缺失;宁德时代在制度、管理和治理响应指标上的披露良好,仅依法纳税总额未在报告中明确列示;万华化学在管理响应(如环保、安全、健康投入)和治理响应(如绿化面积、产品回收数量)方面的数据缺失较多,重大错报风险较高。
本文构建的可持续信息鉴证风险评估体系的评估结果与案例企业鉴证报告及外部评级高度相关。从评估结果来看,四家案例企业的风险评估测度指数的排序为:上海石化>万华化学>中国神华>宁德时代。从鉴证报告结论来看,上海石化的鉴证报告指出其报告编制主要遵循《中国企业ESG报告评价标准》并提出了综合改进意见,如适当增加社会绩效、强化对“非正面信息”的回应和披露等内容。这表明其信息披露内部控制和数据管理体系的成熟度较低,信息可靠性风险较高,与本文评估的高风险结论一致。而中国神华、宁德时代和万华化学的可持续信息鉴证遵循会计师事务所及其他鉴证机构普遍使用的ISAE 3000准则和AA1000原则,并出具有限保证的鉴证结论,符合当前市场主流实践。这表明它们建立了相对系统、受认可的信息披露流程,因而鉴证风险相对较低。从外部评级来看,综合考虑MSCI、Wind和华证ESG评级,上海石化的ESG评级最低,其鉴证报告揭示的信息基础也最薄弱。中国神华和宁德时代获得了更高的ESG评级,其采用的成熟鉴证标准和有限保证结论是支撑其较高评级可信度的关键依据之一。可见,该体系能够较好地反映专业鉴证意见和市场评级信号,验证了其在风险识别及排序上的有效性,也为其作为企业可持续表现诊断和外部监督的辅助工具奠定了实践基础。
2. 风险表征:密度计算透视风险分布。本文通过计算高风险指标的数量可得出风险密度,当风险密度超过20%(即高风险指标数量大于11项)时,认为企业可持续信息鉴证风险处于严重水平。本文对四家案例企业中评分高于3分的高风险指标进行统计并计算风险密度,可以发现:上海石化和万华化学呈现较高的风险密度,而中国神华和宁德时代则表现为较低的风险密度。这一结果为风险评估象限的划分提供了有力的数据支撑,也揭示了不同企业可持续信息披露与鉴证风险的结构性差异。具体而言,上海石化的高风险指标共19项,包括4项高财务重要性指标和15项高影响重要性指标,风险密度达35.19%。基于高风险指标的分布情况及其对企业可持续发展的核心影响,本文将上海石化的可持续信息鉴证风险密度判定为高风险密度。中国神华的高风险指标共10项,风险密度为18.52%,略低于高风险判定阈值,其中7项为影响重要性指标,主要分布于社会与治理领域,表明企业可持续信息重大错报风险敞口相对有限,并未在环境、安全等高重要性指标中广泛扩散。鉴于已识别的高风险指标范围有限且其潜在影响可控,本文将其可持续信息鉴证风险密度判定为低风险密度。宁德时代的高风险指标共8项,涵盖3项高财务重要性指标,风险密度为14.81%。相较于整体指标体系,其可持续信息的可靠性未面临系统性挑战,故本文将其可持续信息鉴证风险密度判定为低风险密度。万华化学的高风险指标共15项,其中3项为高财务重要性指标,12项为高影响重要性指标,风险密度为27.78%。鉴于高风险指标不仅覆盖广泛,且集中于环境和社会责任等核心环节,对报告的整体可信度具有显著影响,本文将其可持续信息鉴证风险密度判定为高风险密度。
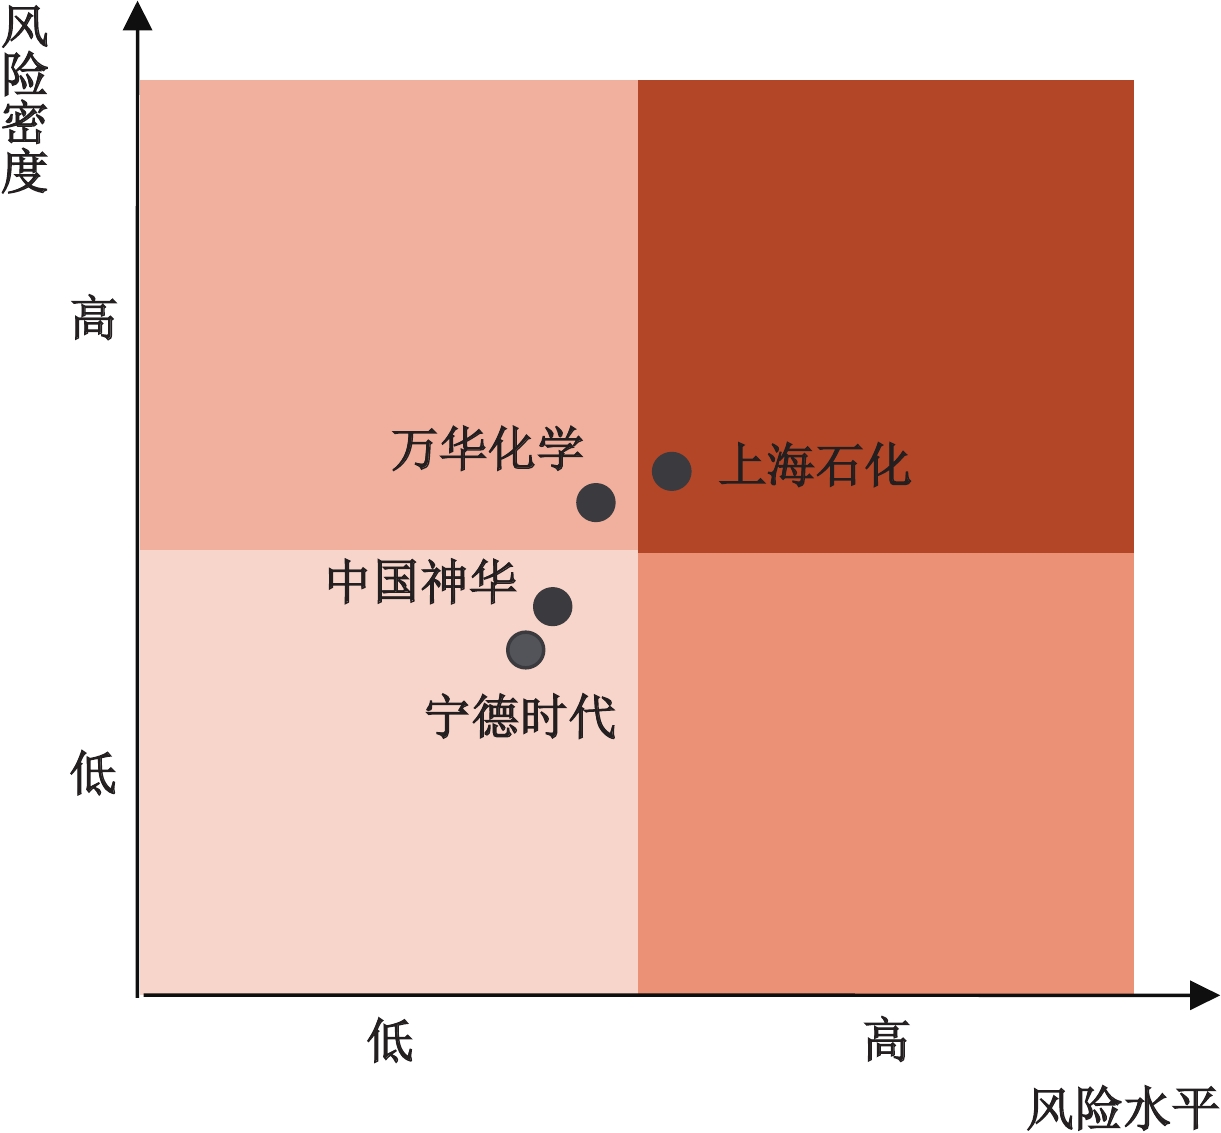
3. 风险综合定位:可视化决策矩阵。基于可持续信息鉴证风险评估指数所反映的重大错报风险水平,并结合四家企业可持续信息的风险密度,本文构建可持续信息鉴证风险评估象限矩阵,以实现对企业可持续信息鉴证风险的综合定位与分级。该象限矩阵将ISSA 5000鉴证标准和双重重要性原则有机结合,为不同风险特征的企业定制鉴证方案提供了理论依据。如图4所示,上海石化位于A级风险象限(高风险高密度),风险程度严重,鉴证机构需投入较多鉴证资源并执行深入的实质性程序;万华化学位于C级风险象限(低风险高密度),风险虽整体可控,但指标风险密度高,需重点关注其高风险指标的控制有效性;中国神华和宁德时代位于D级风险象限(低风险低密度),风险处于可接受范围,鉴证机构可执行常规鉴证程序并保持持续关注。
|
| 图 4 案例企业可持续信息鉴证风险评估象限矩阵 |
(四)可持续信息鉴证风险应对建议
本文对案例企业的分析发现,与可持续发展活动相关的财务数据在确认与计量上存在显著的不确定性,主要源于其核算边界模糊、归集方法不一以及披露标准缺失,从而导致较高的鉴证风险。在状态指标方面,环境状态指标在测量、计算和统计口径上容易出现误差,而社会状态指标则受限于内部统计流程的不完善,两者均面临数据完整性和准确性的挑战。响应指标的鉴证风险主要源于对定性描述和过程证据的高度依赖,无论是管理响应还是治理响应,其声明往往缺乏可观测、可验证的证据链支持,且易受管理层选择性披露倾向的影响,使得相关声明的真实性和有效性难以核实,构成非财务信息鉴证的核心痛点。此外,当前不同鉴证机构所遵循的标准不尽相同,导致报告形式和责任认定存在差异,直接影响鉴证风险评估的重点和程序安排。具体而言,会计师事务所多采用ISAE 3000标准,侧重对特定指标进行鉴证,其方法具有高度程序化和证据驱动的特征,强调数据准确性和计量一致性,风险评估更为量化且精确;而其他专业鉴证机构则多运用AA1000标准,侧重评估报告是否遵循包容性、实质性、回应性原则,更关注整体规范性和过程完整性。
针对高重大错报风险指标的关键风险点,以及各鉴证机构出具报告的局限性,本文对可持续信息鉴证风险应对提出如下建议:一是构建一体化数据治理框架。鉴证机构应推动建立覆盖环境、社会、治理维度的可持续信息数据管理平台,明确数据溯源路径、责任主体、核算标准和审核机制,从数据生成源头保障高风险量化指标的准确性、完整性和可追溯性,为鉴证工作构建清晰可靠的数据基础。二是强化定性声明证据验证。针对制度响应和治理响应等以定性描述为主的内容,鉴证机构应要求企业构建完整的证据支撑体系,借助项目执行报告、绩效评估文件、内部审计结论以及供应链审查记录等多源证据,实现定性信息鉴证由主观判断向客观依据转变,有效遏制选择性披露和“漂绿”行为。三是优化实质性测试程序。鉴证机构在执行风险导向的抽样策略时,应针对高风险领域适当扩大测试范围并深化审查深度。以碳排放数据为例,鉴证人员不仅需要复核计算表,还应进一步追溯至原始采购发票和能源消耗等支持性文件记录。对于社区投资等社会责任支出,则需验证资金流转记录与项目执行文件的一致性,并通过穿行测试还原数据生成路径,及时发现内部控制中存在的薄弱环节。四是提升鉴证机构专业能力并加强跨领域协作。会计师事务所应突破传统财务报告审计边界,积极引入社会学、环境科学等跨领域专家,增强对非定量议题的评估能力;其他鉴证机构则应提升对关键量化指标鉴证的严谨性,主动对接ISSA 5000等鉴证标准。双方应共同推动建立行业协作机制,合作开发融合定量与定性分析的综合鉴证方法,实现鉴证资源的优化配置。
五、研究结论
在可持续信息鉴证过程中,风险评估作为核心环节为最终鉴证结论的形成提供关键依据。构建科学完善的风险评估指标体系有助于增强可持续信息鉴证的可操作性,推动鉴证范围从财务重要性向影响重要性拓展,最终实现对企业可持续发展的整体性评价。本文围绕可持续信息鉴证风险评估的基本原则、模型构建与指标设置及后续应对措施展开了深入分析,并选取上海石化、中国神华、宁德时代和万华化学四家企业作为案例研究对象,为构建鉴证风险评估指标体系提供案例佐证,从而提升可持续信息鉴证的专业性和可信度。本文首先提出了披露层次与披露认定层次相协同的层级化风险识别原则,实现了对鉴证风险来源的双重穿透和精确定位;其次,利用F-PSR模型框架构建了可持续信息鉴证风险评估指标体系,并基于SRARAMI算法测算指标得分,为未来可持续信息鉴证实践提供了一定的参考;再次,将各类风险依据风险密度和风险水平两个维度进行可视化定位,构建了鉴证风险评估象限矩阵;最后,结合ISSA 5000等鉴证标准,针对不同风险等级和企业类型,提出了具有可操作性的风险应对方案。本文的研究实现了国际鉴证标准与中国制度情境的有机融合,为提升可持续信息鉴证质量、向利益相关方呈现完整、真实的可持续信息以及促进资本市场健康发展提供了理论支撑和实践参考。
本文的研究也存在一定的局限性,主要体现在以下几个方面:一是仅探讨了企业可持续信息披露情况,尚未涵盖企业在生产运营、供应链管理等其他维度的可持续发展实践活动;二是所构建的风险评估指标体系仍属理论框架,尚未建立系统化的比较标准,其具体实施路径、操作可行性以及科学有效性仍需进一步验证;三是不同鉴证机构所提供的保证程度存在差异,反映出风险评估的深度和鉴证资源投入的不均衡,这一差异尚未在指标体系中充分体现。针对上述局限,未来研究应致力于构建适用于可持续信息总体鉴证风险的评估指标体系,并根据具体实质性议题项目类别建立子指标体系,从而推进该领域研究向更加系统化、规范化的方向发展。
| [1] | 陈嵩洁, 薛爽, 张为国, 等. 会计师事务所可持续发展业务的影响因素与对策——基于11家会计师事务所的调研访谈[J]. 审计研究, 2024(1): 28–40. |
| [2] | 程博, 胡朝会, 殷俊明, 等. 中国情景下可持续发展报告鉴证风险评估与应对机制研究——基于ISSA5000与双重重要性原则的整合框架[J]. 会计研究, 2025(9): 22–34. DOI:10.3969/j.issn.1003-2886.2025.09.002 |
| [3] | 胡耘通, 何佳楠. 基于PSR模型的大气环境绩效审计评价指标体系设计[J]. 统计与决策, 2019(15): 61–64. DOI:10.13546/j.cnki.tjyjc.2019.15.013 |
| [4] | 黄溶冰. 基于PSR模型的自然资源资产离任审计研究[J]. 会计研究, 2016(7): 89–95. |
| [5] | 李春瑜. 基于PSR模型的政府资源环境绩效审计评价指标研究[J]. 首都经济贸易大学学报, 2014(6): 59–64. |
| [6] | 梁星, 田昆儒, 王如燕. 北京市“三废”治理的环境绩效审计评价指标体系及应用[J]. 经济问题, 2010(5): 53–56. |
| [7] | 刘明辉, 王鹏程. 可持续信息鉴证: 分歧与选择[J]. 会计研究, 2025(10): 3–16. DOI:10.3969/j.issn.1003-2886.2025.10.001 |
| [8] | 聂辉华. 中国式ESG——一个政治经济学视角[J]. 当代会计评论, 2025(2): 1–11. |
| [9] | OECD. 环境绩效评估: 中国[M]. 北京: 中国环境科学出版社, 2007. |
| [10] | 王鹏程, 吴凌霄. 国际可持续鉴证准则分析与展望[J]. 财务与会计, 2025(5): 6–12. DOI:10.3969/j.issn.1003-286X.2025.05.003 |
| [11] | 张德涛, 张景静, 董帅. 环境信息粉饰行为的潜在影响[J]. 世界经济, 2024(4): 99–128. |
| [12] | 张宏亮, 肖振东. 基于AHP的公共环境投资项目效益审计评价指标体系的构建[J]. 审计研究, 2007(1): 30–36. |
| [13] | Bui B, Houqe M N, Zaman M. Climate governance effects on carbon disclosure and performance[J]. The British Accounting Review, 2020, 52(2): 100880. DOI:10.1016/j.bar.2019.100880 |
| [14] | Casey R J, Grenier J H. Understanding and contributing to the enigma of corporate social responsibility (CSR) assurance in the United States[J]. AUDITING: A Journal of Practice & Theory, 2015, 34(1): 97–130. |
| [15] | Chen A H, Zhao G R, He Z Z, et al. Reputation of the emerging market companies: Does ESG rating help? [J]. Journal of Business Ethics, 2025, 205: 451–467. |
| [16] | Cohen J R, Simnett R. CSR and assurance services: A research agenda[J]. AUDITING: A Journal of Practice & Theory, 2015, 34(1): 59–74. |
| [17] | Duchin R, Gao J, Xu Q P. Sustainability or greenwashing: Evidence from the asset market for industrial pollution[J]. The Journal of Finance, 2025, 80(2): 699–754. DOI:10.1111/jofi.13412 |
| [18] | Fuhrmann S, Ott C, Looks E, et al. The contents of assurance statements for sustainability reports and information asymmetry[J]. Accounting and Business Research, 2017, 47(4): 369–400. DOI:10.1080/00014788.2016.1263550 |
| [19] | García-Sánchez I M, Hussain N, Aibar-Guzmán C, et al. Assurance of corporate social responsibility reports: Does it reduce decoupling practices? [J]. Business Ethics, the Environment & Responsibility, 2022, 31(1): 118–138. |
| [20] | Maroun W. A conceptual model for understanding corporate social responsibility assurance practice[J]. Journal of Business Ethics, 2020, 161(1): 187–209. DOI:10.1007/s10551-018-3909-z |
| [21] | O’Dwyer B. The case of sustainability assurance: Constructing a new assurance service[J]. Contemporary Accounting Research, 2011, 28(4): 1230–1266. DOI:10.1111/j.1911-3846.2011.01108.x |
| [22] | Simnett R, Vanstraelen A, Chua W F. Assurance on sustainability reports: An international comparison[J]. The Accounting Review, 2009, 84(3): 937–967. DOI:10.2308/accr.2009.84.3.937 |
| [23] | Stuart A C, Bedard J C, Clark C E. Corporate social responsibility disclosures and investor judgments in difficult times: The role of ethical culture and assurance[J]. Journal of Business Ethics, 2021, 171(3): 565–582. DOI:10.1007/s10551-020-04454-z |
| [24] | Zaman R, Jain T, Samara G, et al. Corporate governance meets corporate social responsibility: Mapping the interface[J]. Business & Society, 2022, 61(3): 690–752. DOI:10.1177/0007650320973415 |