2026第52卷第9期


一、引 言
2024年8月,中共中央、国务院印发《关于加快经济社会发展全面绿色转型的意见》,明确提出要“推动经济社会发展绿色化、低碳化”,这为经济社会绿色转型指明了方向。作为经济体系中的生产单元和资源消耗者,企业的绿色发展事关生态文明制度体系现代化建设的成败。环境信息披露是企业环境治理水平结果的体现,也是投资者识别企业“绿色”程度的重要基础,更是以建设现代化环境治理体系、实现人与自然和谐共生现代化的内在要求。
作为深化市场化改革和健全资本市场功能的基础性制度安排,注册制改革是当前我国资本市场最为瞩目的改革事件。长期以来,在股票市场核准制框架下,严格的审批程序抑制了 IPO 定价,使得新股上市后初始收益水平偏高。这不仅增加了企业上市成本,还刺激了新股炒作情绪,降低了资本市场定价效率(魏志华等,2019)。与遵循实质管理的核准制相比,注册制以信息披露为中心,审核部门不再对企业投资价值作出判断,转而通过问询、督导等形式督促发行人真实、准确、完整地披露信息。作为企业信息披露的重要组成部分,环境相关事项在注册制改革背景下已逐步被纳入了IPO尽职调查、招股说明书披露与交易所审核关注的全流程。本文统计发现,相比于核准上市的企业,当年注册上市的企业环境信息披露水平显著更高。在此背景下,一个值得探讨的问题是:注册制改革所强化的信息披露约束是否会通过行业溢出效应而影响同行业企业的环境信息披露行为,从而产生更广泛的环境治理效应?
同伴行为会影响个体决策(Peng等,2021)。在当前金融市场参与者越来越多地将企业环境绩效纳入投资决策的背景下,企业环境信息披露对于评估其环境责任履行水平、缓解与利益相关者间的信息不对称具有重要意义(王茂斌等,2024)。尽管注册制改革在流程上并不直接作用于核准上市的企业,但注册上市企业更高水平的环境信息披露仍可能通过提供更充分的环境信息而改变同行业企业所面临的信息环境(巫岑等,2022)。更充分的环境信息披露不仅为同行业企业树立了新的披露参照,也使投资者、媒体及其他利益相关者更容易比较同行业企业在环境风险与治理方面的差异,从而强化同行业企业面临的外部监督与比较压力,并可能进一步激发企业内部绿色治理响应。由此,与传统监管规则“自上而下”的作用模式不同,注册制改革可能会通过同行比较与外部监督传导而形成一种促进企业改善环境信息披露的市场化约束机制。本文将对此进行实证考察,以期从深化资本市场改革与实体经济绿色发展联动的视角,为资本市场支持实体经济绿色转型提供一些经验证据和政策启示。
具体而言,本文选取2013—2024年中国A股上市公司数据,以行业中首次出现注册上市的企业作为注册制改革冲击,从信息溢出视角探究了注册制改革对同行业企业环境信息披露的作用效果及机制。研究发现,注册制改革显著提升了同行业上市公司的环境信息披露水平,并在更大程度上提升了上市公司实质性而非策略性环境信息的披露。机制分析发现,注册制改革通过增加媒体报道、提高投资者实地调研的外部压力、促使企业自身增加绿色投资和改善绿色绩效的内部治理机制而发挥作用。调节效应表明,该溢出效应在行业竞争压力更强、政府环境治理压力更大以及企业聘任具有环保背景高管的情境下更为显著。经济后果分析发现,注册制改革引致的环境信息披露水平提升促进了企业绿色创新并抑制了绿色代理冲突。
本文的研究贡献主要体现在:第一,从环境信息披露视角出发,考察了以信息披露为核心的注册制改革对同行业企业环境信息披露的绿色溢出效应,丰富了注册制改革领域的相关文献。已有文献探讨了注册制改革的信息披露改善效应(胡志强和王雅格,2021)、信息溢出效应(巫岑等,2022)以及对IPO定价效率(赖黎等,2022)的影响,但未进一步拓展到环境信息披露领域。本文对此进行了进一步考察,发现注册制改革更大程度上提升了企业实质性而非策略性环境信息的披露,这是对注册制改革信息溢出效应文献的深化和拓展。第二,从资本市场制度改革视角拓展了企业环境信息披露治理工具的研究。现有文献更多是从政府直接环境规制或专项环境政策工具出发,考察如何改善企业环境信息披露水平(Zhang,2023)。相比之下,本文所关注的则是一种相对间接的作用路径,即资本市场制度改革是否能通过改变行业信息环境,进而影响同行业企业环境信息披露行为。具体而言,在发行流程上,注册制改革并没有直接作用于核准上市企业,但本文发现,注册上市事件会通过正向的同行溢出效应提高同行业核准制企业的环境信息披露水平。由此,本文将企业环境信息披露的治理工具由直接环境规制和专项政策安排,拓展到资本市场改革所塑造的信息环境与市场化约束机制,为理解资本市场深化改革与实体经济绿色发展之间的联动关系提供了经验证据。第三,结合中国制度背景,从外部压力和内部治理两方面全面剖析了注册制改革改善同行业企业环境信息披露的微观机制,验证了提升利益相关者环保意识与参与度对企业绿色发展的重要意义。此外,本文不仅将注册制改革溢出效应扩展至环境信息披露方面,还证实了该溢出效应有助于提升企业绿色创新水平并降低绿色代理成本,拓展了注册制改革的相关经济后果研究。
二、理论分析与研究假说
(一) 注册制改革与企业环境信息披露
随着我国生态文明体制改革的不断深化,环境风险逐渐成为影响企业投资价值的重要因素。注册制改革以信息披露为核心,不仅强化了对企业财务、创新等传统信息的披露要求,也提高了对环境信息披露的关注度,环境事项逐步被纳入IPO尽职调查、招股说明书披露与交易所审核问询的全流程。基于信号传递理论,环境表现较好的企业有动机通过披露更多环境信息向市场传递其积极履行环保责任的信号,从而使自身区别于其他企业并获得竞争优势(唐勇军等,2021);基于合法性理论,环境表现较弱的企业也可能借助环境信息披露展示其在环境治理方面的努力,以争取社会公众对其生产经营活动的认可(严若森和张素各,2025)。因此,在注册制改革强调信息披露质量、资本市场更加重视绿色发展的背景下,新注册上市公司更有动力提高环境信息披露水平。
注册上市公司环境信息披露水平的提高不仅影响其自身,还可能通过行业内的信息溢出效应影响同行业企业。更充分、更规范的环境信息披露不仅提升了注册上市公司自身的信息透明度,也降低了外部主体获取、识别和比较环境信息的成本。在此基础上,更高质量、可比性更强的环境信息进一步提升了环境议题在行业内的可见度,并使外部主体的关注更容易向这一维度集中(Ru等,2025)。由于同行业企业在主营业务、环境风险暴露和资本市场定位等方面通常具有较强可比性,外部利益相关者更容易以注册上市公司为参照,对行业内其他企业开展横向比较(严若森和张素各,2025)。一旦行业内因注册上市公司更高水平的环境信息披露而形成新的披露参照标准,同行业企业若在环境信息披露方面处于相对劣势,便容易面临资本市场、媒体舆论和社会公众的外部监督压力(张景静和胡金焱,2025)。在这种外部约束下,同行业企业为缓解由信息劣势带来的声誉损失、监督压力及潜在不利市场评价,会更有动力主动提高自身环境信息披露水平。据此,本文提出以下核心假说:
假说1:行业内出现注册上市事件会显著提高同行业上市公司的环境信息披露水平。
(二) 注册制改革与企业环境信息披露的表现形式
理论上讲,在注册制上市公司较高环境信息披露水平的压力下,同行业其他上市公司在提高环境信息披露水平时至少存在以下两种可能选择:
其一,企业可能采取低成本的策略性环境信息披露行为。在注册制改革冲击下,同行业其他上市公司不仅面临更严格的信息披露比较压力,也会因新上市企业进入而承受更强的行业竞争压力。已有研究表明,同行业企业IPO会加剧行业竞争,迫使在位企业更加关注主营业务和短期经营绩效,从而压缩回报周期较长的ESG相关投入(Spiegel和Tookes,2020)。在这一情形下,相较于进行真实环境治理、增加环保投资和改善绿色绩效等高成本行为,企业更可能优先选择成本较低、见效更快的策略性环境信息披露方式(Grewal等,2026),以回应外部资本市场和利益相关者的关注。此时,策略性披露行为往往表现为“报喜不报忧”“定性不定量”的选择性披露,以及通过修辞包装和模板化表述来美化环境表现(Hoberg和Phillips,2016)。因此,在注册制改革所带来的行业竞争压力和信息披露压力的共同作用下,企业可能优先采取低成本的策略性环境信息披露行为。
其二,企业也可能采取实质性环境信息披露行为。作为外部投资者和公众获取信息的重要载体,企业高水平的环境信息披露能够有效降低企业与相关方的信息不对称水平,这往往对投资者决策有着更直接的作用(王茂斌等,2024)。随着环境和社会问题日益突出,社会各界对可持续发展的广泛关注形成了对企业环境信息披露和社会责任等非财务绩效的外部压力,客观上也提高了企业开展高质量环境信息披露的收益(吴红军等,2017)。在注册制改革提升信息透明度要求、资本市场更加重视绿色转型与可持续发展的背景下,低质量、策略性披露难以满足外部信息需求,因此,同行业企业也可能出于长期竞争和持续融资考虑而选择提升实质性环境信息披露水平。此外,从内部治理层面看,实质性环境信息披露还需要以企业真实的绿色治理实践为支撑。企业通过增加绿色投资、推进节能减排和改善绿色治理绩效,能够积累更多可披露、可验证的环境治理信息,从而提高环境信息披露的可信度和信息含量。因此,注册制改革所引致的同行业压力不仅可能促使企业回应外部信息需求,也可能推动企业将外部压力转化为内部绿色治理响应,进而为实质性环境信息披露提供内容基础和治理支撑。据此,本文提出一组竞争性假说:
假说2A:行业内发生注册上市事件会导致企业更多采取策略性环境信息披露行为。
假说2B:行业内发生注册上市事件会导致企业更多采取实质性环境信息披露行为。
(三) 注册制改革影响企业环境信息披露的机制
1. 外部压力机制
注册上市公司更充分和更规范的环境信息披露能提高环境议题在行业内的可见度,降低外部主体识别和比较环境信息的成本。在此基础上,外部利益相关者更容易将注册上市公司作为参照对象,进而对同行业企业开展横向比较(Shroff等,2017)。由此形成的外部评价和监督压力将会进一步促使同行业企业改善环境信息披露水平。本文认为至少存在以下两种由注册制改革引致的外部压力会影响企业的环境信息披露行为:
其一,来自媒体的外部压力。新闻媒体是新兴市场弥补法治环境发展不足的重要手段,能够通过舆论引导和信息传播发挥对市场主体的监督作用。在注册制改革强化信息披露的背景下,注册制上市公司会披露更多定量化、结构化和标准化的环境信息(Chen等,2025),这有效降低了媒体的信息搜集成本并提高了其报道意愿。由此,媒体的关注重心更容易由个体公司扩展至行业环境信息披露议题,不仅会提升对注册上市公司的关注度,也可以以其为参照,对行业内其他上市公司的环境信息披露表现进行对比分析,从而形成行业层面的舆论监督。随着这种比较的不断强化,同行业其他上市公司更容易因披露不足而暴露于媒体负面报道和社会舆论压力下。因此,为避免成为负面舆论焦点并引发有损公司形象的社会评价,注重声誉的上市公司会更积极地提升自身环境信息披露质量(张景静和胡金焱,2025)。
其二,来自投资者的外部压力。随着中国投资者对环保理念的逐渐接受,投资者开始成为驱动企业绿色治理的重要力量(张云等,2024;张云和杨振宇,2024)。注册制改革带来的环境信息披露质量提升降低了投资者对注册制上市公司环境信息的搜集和评估成本。考虑到投资者,特别是机构投资者,出于风险管理和平衡投资组合的需要,往往会同时在行业内多家企业交叉持股(He和Huang,2017),这种环境注意力的提升不会局限于注册上市公司本身,而可能借助持股网络进一步扩展至同行业其他企业。随着投资者对行业内企业环境表现和披露差异的关注不断增强,同行业企业将面临更强的问询压力和资本市场监督压力。基于绿色价值创造和社会效用动机,投资者关注的上升有助于督促企业积极践行绿色发展理念(张云等,2024),并通过提高环境信息透明度、缓解信息不对称的方式改善企业环境信息披露质量。由此提出以下假说:
假说3:从外部压力视角来看,注册上市冲击会通过强化媒体负面报道压力和投资者关注压力而提高同行业其他企业的环境信息披露水平。
2. 内部治理机制
除了积极应对外部压力,上市公司自身环保意识增强和绿色投资行为增加也会对其环境信息披露产生积极影响。注册上市公司更充分、更规范的环境信息披露提高了行业内环境议题的可见度和可比性。当同行业企业在环境信息披露方面处于相对劣势时,其面临的声誉及市场评价压力会随之上升(张景静和胡金焱,2025)。此时,若企业仅通过文本操纵或策略性披露进行回应,难以持续满足外部主体对真实、可验证环境信息的需求。企业更需要通过改善内部绿色治理实践,积累更充分、更具体和更可信的环境信息披露基础。依据信号理论,经营稳健、环境绩效良好的企业更具有主动披露环境信息的意愿,以此向市场传递正面信号、降低信息不对称(Clarkson等,2008)。高质量的环境信息披露不仅是形式上的合规,更依赖于企业是否具备详尽且积极的环境管理实践,即是否有充足的、可量化的“绿色治理素材”(王茂斌等,2024)。可见,企业内部绿色治理能力的强化是支撑其高质量环境信息披露的关键基础。因此,在注册上市公司较高的环境信息披露水平冲击下,同行业企业具有更大动机采取更多实质性的环保行为,通过内部绿色治理推动自身的绿色转型,从而提升其环境信息披露水平。由此提出以下假说:
假说4:从内部治理视角来看,注册上市冲击会通过强化企业绿色投资和绿色治理绩效而提高同行业其他企业的环境信息披露水平。
3. 调节效应
行业竞争水平和政府环境治理压力会强化外部压力机制。一方面,市场竞争的加剧会提高企业维持原有市场份额的成本,提高企业经营风险(Pan等,2023)。在这种情形下,企业往往会通过模仿竞争对手的方式降低竞争强度、降低市场风险(Ahern等,2014)。因此,当行业竞争水平较高时,同行业企业会更加密切地关注竞争对手动态,并更敏感地回应注册上市公司在环境信息披露方面的变化。另一方面,在注册制改革明确要求提升企业信息披露质量的背景下,地方政府也有较强动机主动提高辖区内企业的环境治理标准,优化地方环境治理绩效,以促进更多高质量本地企业成功上市,并规避已上市企业潜在的退市风险。因此,当同行业非注册制上市公司所处地区的政府环境治理压力更强时,其更可能在注册制改革冲击下提高自身环境信息披露水平,以减少环保处罚风险。
企业原有的绿色治理基础会强化内部治理机制。具有环保背景的高管对外部环境压力具有更敏锐的感知能力,有助于提升企业整体的环境注意力和环保执行力(和苏超等,2016)。同时,环保背景高管凭借其独特的环境知识与经验,也有助于降低企业绿色投资的不确定性,促使企业增加绿色投资支出并改善环境绩效(杨鹏和孙伟增,2024)。因此,当企业高管团队中存在具有环保相关背景的管理者时,企业通常更容易将注册上市冲击所带来的外部比较压力转化为实际治理行动,并通过改进内部绿色治理支撑更高质量的环境信息披露。由此提出以下假说:
假说5:注册上市冲击对同行业其他企业环境信息披露水平的促进作用,在行业竞争压力更强、政府环境治理压力更大以及企业聘任环保背景高管的情境下更为显著。
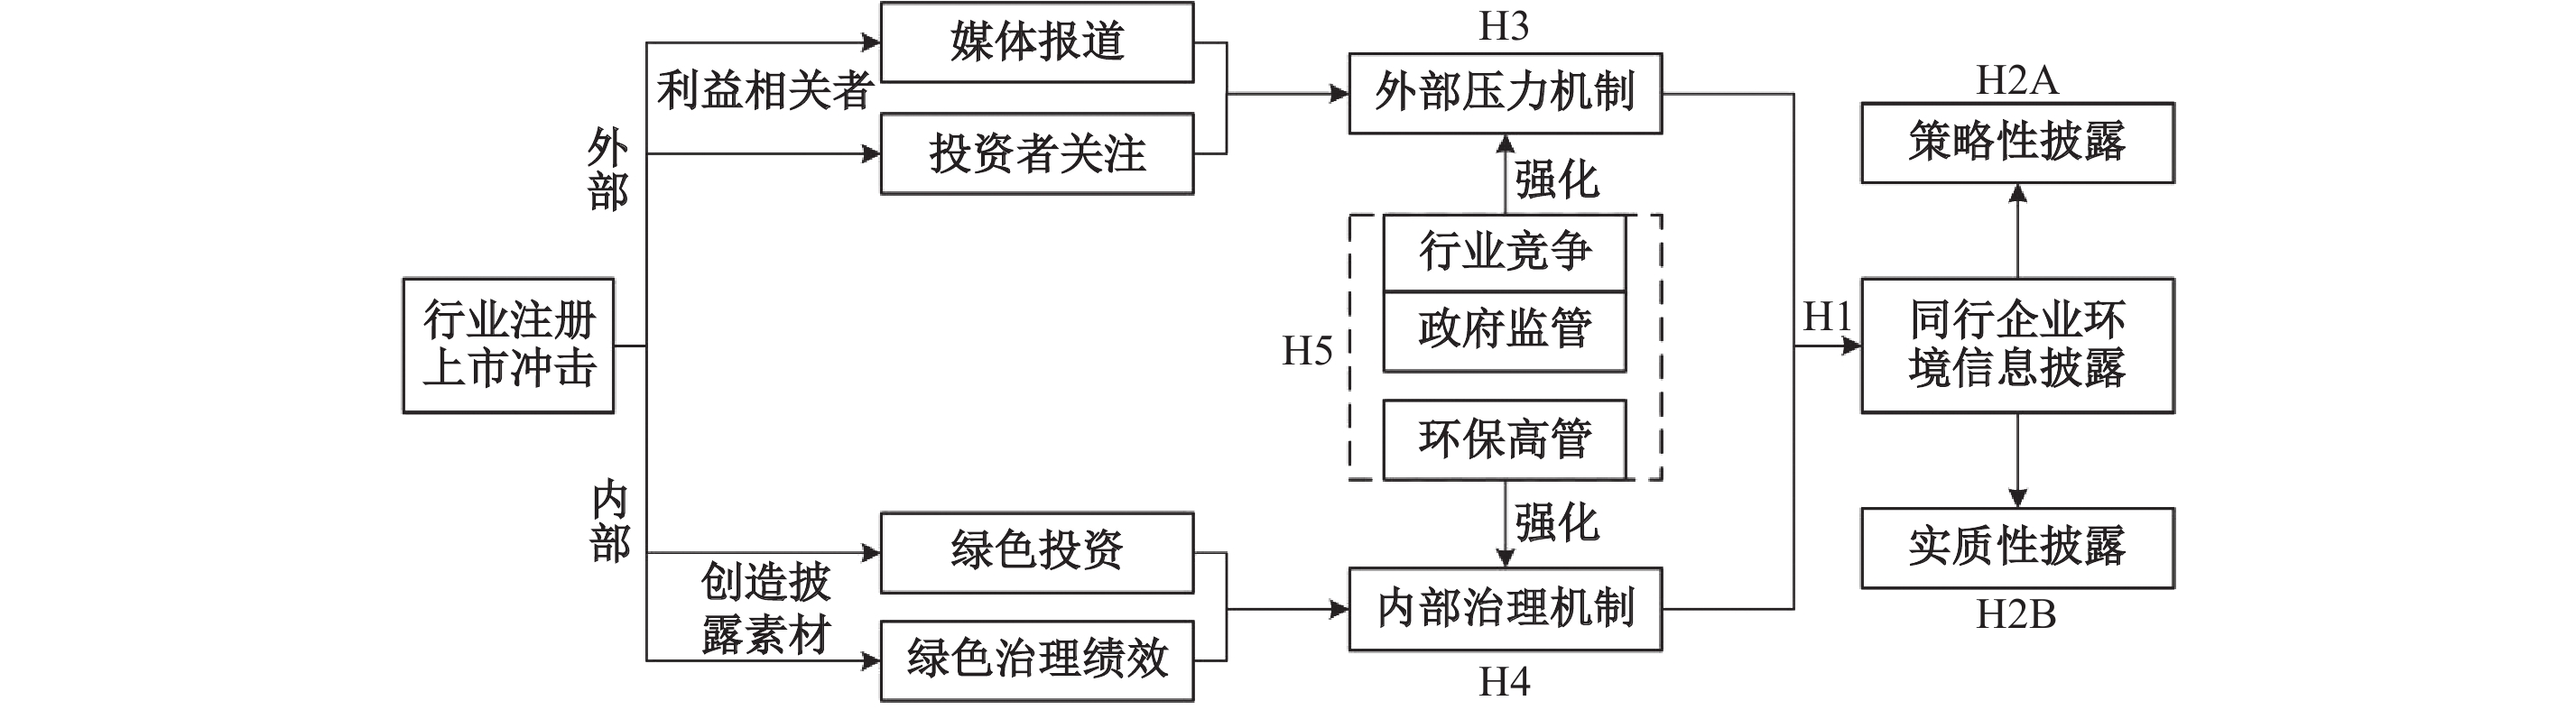
本文将理论逻辑归纳如图1所示。
|
| 图 1 注册制改革促进同行业企业环境信息披露的机制框架图 |
三、数据来源与实证设计
(一) 样本选择与数据来源
本文以2013—2024年沪深A股上市公司为研究样本,具体的数据来源如下:(1)环境信息披露、企业财务指标、机构投资者持股比例等数据来自CSMAR数据库;(2)IPO事件数据来自万得数据库,包括IPO发行制度、IPO日期和首发募集金额等数据;(3)其余变量主要来自中国研究数据服务平台(CNRDS),并通过国泰安数据库和万得数据库进行补充。本文对原始数据进行以下处理:(1)剔除ST、*ST公司和金融行业的上市公司;(2)剔除数据缺失的样本;(3)剔除IPO当年的样本;(4)由于本文关注注册制改革对同行业非注册制上市公司环境信息披露行为的影响,仅保留通过核准制形式上市的公司样本。此外,对连续变量进行上下1%的缩尾处理。
(二) 变量定义
1. 环境信息披露水平(Eid)。参考孔东民等(2021)、王茂斌等(2024)的做法,本文从CSMAR中的环境研究数据库获取了底层环境信息披露单项指标,依据是否可将环境信息货币化将信息区分为货币化信息和非货币化信息。对于货币化信息,若披露定性和定量信息,赋值为2;若仅披露定性信息,赋值为1;若未披露信息,赋值为0。对于非货币化信息,若该指标被披露,则赋值为2;未被披露的指标则赋值为0。在此基础上,将五个方面共计25个评分项目的具体得分加总并加1后取对数,作为环境信息披露水平的衡量指标。
2. 注册制改革冲击(RS)。参考巫岑等(2022)的做法,本文使用证监会2012年大类行业代码对细分行业内是否首次出现注册上市公司进行识别。如果该细分行业中出现注册上市公司,且年份处于注册上市当年及之后,则说明该细分行业受到注册制改革冲击,RS赋值为1;否则,RS赋值为0。
3. 控制变量。参考王茂斌等(2024)的研究,本文控制了一系列可能影响上市公司环境信息披露水平的公司和行业层面控制变量。其中,公司层面的控制变量包括:盈利能力(ROA)、企业价值(TobinQ)、成长性(Growth)、财务杠杆(Lev)、企业规模(Size)、管理费用率(Mfee)、股权集中度(Top1)、董事会规模(Board)、独董占比(Indep)、两职合一(Dual)、审计质量(Big4)和企业产权性质(SOE)。行业层面的控制变量包括:财务信息质量(IndNonstdAudit)、竞争程度(IndHHI)和环保处罚水平(IndEnvPenalty)。此外,为了控制行业内其他新上市公司可能对环境信息披露水平产生的影响,在上述控制变量基础上,本文还加入了该年大类行业中通过核准制新上市的公司数量(NRSNum)。
(三) 实证模型设计
为检验注册上市事件对同行业其他上市公司环境信息披露的影响,本文构建DID模型:
| $ {Eid}_{i,t}={\alpha }_{0}+\beta {RS}_{j,t}+\phi {Controls}_{i,t}+{\lambda }_{t}+{\mu }_{i}+{\varepsilon }_{i,j,t} $ | (1) |
在模型(1)中,
四、实证结果
(一) 基准回归结果
表1展示了基准模型(1)的回归结果。在列(1)中,本文未加入任何控制变量和固定效应,发现注册上市冲击与同行业其他上市公司的环境信息披露水平显著正相关。在列(2)中,本文加入了公司和行业层面的控制变量以控制可观测因素的影响,RS的回归系数依然在1%水平上显著为正。在列(3)中,进一步加入了当期细分行业内新增的通过核准制上市的公司数量(NRSNum)。回归结果表明,RS的回归系数显著为正,表明在控制行业内新增核准制上市公司的影响后,行业内发生注册上市事件仍提升了同行业上市公司的环境信息披露水平。在列(4)中,本文添加了年度和企业固定效应以控制潜在不可观测因素的影响,回归结果依然显著。以列(4)的回归结果为例,与没有注册上市冲击的行业相比,存在注册上市冲击的行业内其他上市公司的环境信息披露水平会显著提高约5.4%。本文的研究假说1得证。
| (1) | (2) | (3) | (4) | |
| Eid | Eid | Eid | Eid | |
| RS | ||||
| ( |
( |
( |
( |
|
| NRSNum | ||||
| ( |
( |
|||
| 企业层面控制变量 | 不控制 | 控制 | 控制 | 控制 |
| 行业层面控制变量 | 不控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 不控制 | 不控制 | 不控制 | 控制 |
| 年份固定效应 | 不控制 | 不控制 | 不控制 | 控制 |
| 观测值 | 26 236 | 26 236 | 26 236 | 26 236 |
| R2 | ||||
| 注:*、**和***分别表示10%、5%和1%的显著性水平,括号内为企业层面的聚类标准误。下表同。 | ||||
(二) 策略性披露还是实质性披露
同行业其他上市公司可以选择实质性披露或策略性披露两种方式提高自身的环境信息披露水平。借鉴薛爽和王禹(2022)的思路,本文基于《信息披露内容与格式准则第41号——科创板公司招股说明书》中“便于投资者阅读、浅白易懂、逻辑清晰、尽量使用图表、图片或其他较为直观的披露方式,具有可读性和可理解性”的原则,使用企业披露的社会责任报告(CSR报告),从文本语调、可读性和相似性三个方面测度环境信息的实质性披露与策略性披露行为。
首先是社会责任报告的文本语调。社会责任报告中不仅包含定量信息,也包含大量定性信息。近期文献发现,由于定性信息的操纵成本相对较低,管理层更有动机通过操纵定性表述来服务于自身利益(曾庆生等,2018)。尤其是,积极语调往往可以向外部投资者和利益相关者传递企业环境表现较好的信号,因此管理层可能借助更积极的文本语调,对企业环境表现进行修辞性包装,从而在一定程度上夸大企业环境治理成效。基于这一思路,如果注册制改革后同行业企业更多采取策略性披露,本文预期企业社会责任报告中的文本语调会表现得更为积极;反之,如果并未出现显著的语调上升,则说明企业并未主要通过正向语调包装来应对注册制改革带来的披露压力。本文借鉴曾庆生等(2018)的做法,以LM词典提供的金融词典为基础,采用Python软件中的Jieba库对企业社会责任报告内容进行分词,确定文本词汇总数、正面词汇数和负面词汇数。在获得正面与负面词汇数量后,以(正面词汇数–负面词汇数)/社会责任报告词汇数来定义语调(ToneLM)。为保证结果稳健,本文进一步基于台湾大学《中文情感极性词典》重新识别社会责任报告中的正面与负面词汇,并据此构造替代语调指标(ToneNtusd)。
其次是文本可读性。提高文本可读性对于降低信息不对称、提升市场信息传递效率具有重要意义(周佰成和周阔,2020;薛爽和王禹,2022)。然而,管理层出于私利动机,也可能通过提升文本复杂性来进行印象管理。如果企业在注册制改革冲击后更多采取策略性披露,其社会责任报告未必会增加更多有信息含量的披露,反而更可能借助修辞包装和复杂表达来塑造积极形象。基于这一思路,本文从两个方面衡量社会责任报告的文本可读性。其一,低频词汇占比(LFWP)。文本中低频词汇占比越高,往往意味着普通投资者的阅读和理解成本越高,从而导致社会责任报告文本的可读性下降(周佰成和周阔,2020)。本文使用教育部发布的《现代汉语语料库字(词)频表》中
最后是文本相似性。上市公司所披露的信息通常包含行业与市场层面信息、公司层面信息两个维度(巫岑等,2022)。其中,行业与市场层面信息主要揭示整个市场或行业所面临的共性情况,这类信息往往会同时影响行业中的所有公司;而公司层面信息则更多针对企业自身的具体经营与治理实践,例如环保设备更新、绿色专利申请进展等,这类信息更能反映企业特质性内容。策略性披露往往表现为定性化、标准化和样板化的陈述,这意味着如果策略性披露占主导,企业披露中所包含的公司特质信息含量往往会下降,文本内容也更可能趋于行业通用模板。相反,如果企业更多采取实质性披露,则更可能纳入与自身经营活动、环境治理实践和绿色转型措施相关的特质性信息,从而降低其文本与同行业公司披露内容之间的相似度。基于这一思路,本文借鉴Hoberg和Phillips(2016)的计算思路,基于企业社会责任报告文本,计算上市公司与同行业其他披露CSR报告公司的两两文本余弦相似度,然后在同一年度且同一行业层面对该公司的配对相似度取均值,进而构造公司—年份层面的文本相似度指标(Similarity)。该指标越低,说明企业披露了越多具有自身特征的信息,文本特质性越强。
表2展示了对相关文本指标的回归结果。其中,列(1)、列(2)分别报告了文本语调指标ToneLM和ToneNtusd的回归结果。结果显示,注册上市冲击并未使得同行业上市公司的CSR文本语调变得显著更积极,说明企业并未通过正向语调包装来应对注册制改革带来的环境信息披露压力。列(3)、列(4)分别报告了文本可读性指标LFWP和Conjunct的回归结果。可以看出,以低频词汇占比为被解释变量时,RS的回归系数并不显著,说明注册上市冲击后同行业企业并未显著增加生僻、复杂词汇的使用;而当以副词和连词比例作为被解释变量时,RS的回归系数则显著为负,表明CSR文本中的修辞性和衔接性成分反而有所下降,文本可读性在一定程度上得到了提升。这意味着,企业并未通过强化复杂化、修辞化的表达方式来进行策略性披露。列(5)则报告了文本相似性指标Similarity的回归结果。结果显示,注册上市冲击显著降低了同行业上市公司CSR文本与行业披露文本之间的相似度,说明企业披露中包含了更多具有自身特征的实质性信息,而非简单沿用行业通用模板。表2的回归结果表明,注册制改革带来的同行业压力并未诱导企业通过积极语调、复杂表达和模板化陈述进行策略性披露,而更可能推动企业提供更具特质性和信息含量的实质性披露。假说2B得证。
| 语调 | 可读性 | 相似性 | |||
| (1) | (2) | (3) | (4) | (5) | |
| ToneLM | ToneNtusd | LFWP | Conjunct | Similarity | |
| RS | |||||
| ( |
( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 7 792 | 7 792 | 7 798 | 7 798 | 7 741 |
| R2 | |||||
五、机制分析
(一) 外部压力机制
根据理论分析,本文考虑两方面的外部压力:(1)媒体压力(MediaNegRatio)。作为一种重要的法律外制度,媒体通过直接揭露公司丑闻和扩大信息传播形成外部舆论压力两种方式扮演公众“监督者”的角色(Dyck等,2008)。本文以上市公司当年报刊与网络报道中负面新闻的占比衡量同行业企业所面临的媒体负面报道压力。(2)投资者压力(InvestVisit)。机构投资者拥有较强的绿色信息收集与分析能力,能够通过实地调研、私下沟通等方式更深入地获取企业绿色经营与治理信息,并对管理层形成外部监督压力。相较于其他积极治理方式,实地调研所体现的私下沟通在便捷性、有效性和治理成本方面更具优势,因而成为投资者常用的监督治理途径(Levit,2019)。与此同时,实地调研还使投资者能够通过面对面交流和现场观察等方式,更全面地了解上市公司经营状况(张云等,2024)。借鉴张云等(2024)的做法,本文以公司当年被实地调研的次数衡量其所面临的投资者压力。
表3展示了外部压力机制检验结果。其中,列(1)、列(3)分别检验行业内注册上市冲击对同行业上市公司面临的媒体压力和投资者压力的影响。列(2)、列(4)和列(5)则报告了媒体压力和投资者压力的提高是否会改善企业的环境信息披露水平。结果显示,行业内注册上市冲击显著提高了同行业企业所面临的媒体负面报道压力和投资者调研压力;同时,在将上述外部压力变量纳入环境信息披露水平回归后,外部压力变量均会显著提高企业环境信息披露水平。表3的结果表明,以媒体和投资者为代表的外部压力渠道在注册制改革冲击影响同行业企业环境信息披露的过程中发挥了重要的中介作用。假说3得证。
| (1) | (2) | (3) | (4) | (5) | |
| MediaNegRatio | Eid | InvestVisit | Eid | Eid | |
| RS | |||||
| ( | ( | ||||
| MediaNegRatio | |||||
| ( | ( | ||||
| InvestVisit | |||||
| ( | ( | ||||
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 26 236 | 26 236 | 26 236 | 26 236 | 26 236 |
| R2 |
(二) 内部治理机制
本文从绿色投资和绿色治理绩效两方面衡量上市公司针对环保事项的内部治理水平:(1)绿色投资(GreenInvest)。绿色投资实践能体现企业在环境治理方面的真实投入,也使其环境信息披露更具可信度。因此,绿色投资可以在一定程度上反映企业在内部治理层面对注册制改革冲击所作出的实质性响应。本文将上市公司与环境保护直接相关的在建工程支出作为其环保投资水平,并用企业年末总资产水平对其进行标准化处理。(2)绿色治理绩效(GGP)。企业是否具备充足、可量化的绿色治理绩效是支撑高质量环境信息披露的重要基础。绿色治理的强化能够促使企业更系统地开展清洁生产、节能减排和环境合规管理等活动,从而积累更为真实、规范且可披露的环境信息。借鉴王茂斌等(2024)的做法,本文利用企业年报、社会责任报告和可持续发展报告构建企业降污减排强度指标,以此衡量企业的绿色治理绩效(GGP)。具体而言,选取企业是否生产环境有益的产品、是否采取减少“三废”的措施、是否符合循环经济发展要求、是否制定节约能源政策四个子指标。若单个指标为“是”,则赋值为1;否则赋值为0。最后将四个子指标加总,得到企业综合绿色治理绩效水平。
表4报告了相应的回归结果。其中,列(1)、列(3)分别检验行业内注册上市冲击对同行业上市公司绿色投资水平和绿色治理绩效的影响。列(2)、列(4)和列(5)则进一步报告了绿色投资与绿色治理绩效对企业环境信息披露的影响。结果显示,行业内注册上市冲击显著提高了同行业企业的绿色投资水平和绿色治理绩效;同时,在将绿色投资和绿色治理绩效分别纳入环境信息披露水平的回归,并控制外部压力变量后,二者仍然对企业环境信息披露水平具有显著促进作用。上述结果表明,注册制改革冲击不仅会通过外部压力渠道影响同行业企业环境信息披露,还会进一步诱导企业在绿色投资和绿色治理方面作出更积极的内部响应,而这些内部治理响应又会促进企业环境信息披露水平的提升。假说4得证。
| (1) | (2) | (3) | (4) | (5) | |
| GreenInvest | Eid | GGP | Eid | Eid | |
| RS | |||||
| ( | ( | ||||
| GreenInvest | |||||
| ( | ( | ||||
| GGP | |||||
| ( | ( | ||||
| MediaNegRatio | 控制 | 控制 | 控制 | 控制 | 控制 |
| InvestVisit | 控制 | 控制 | 控制 | 控制 | 控制 |
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 26 236 | 26 236 | 26 236 | 26 236 | 26 236 |
| R2 |
(三) 调节效应检验
根据本文的理论分析,行业竞争水平和政府环境治理压力会强化外部压力机制,企业原有的绿色治理基础则会强化内部治理机制。本文将对此展开调节效应检验。
本文使用行业内上市公司营业收入的赫芬达尔—赫希曼指数衡量行业竞争水平,并将竞争水平最高的前1/3行业界定为高竞争性行业,其余行业界定为低竞争性行业。本文以地级市政府工作报告中环境相关词汇出现频数占总词汇数量的比值衡量政府环境治理压力,并将政府环境治理压力最高的前1/3地区界定为高环境压力地区,其余地区界定为低环境压力地区。在此基础上,分别考察注册制改革冲击在高竞争性行业与低竞争性行业、高环境压力地区与低环境压力地区中对企业环境信息披露水平的差异化影响,以进一步验证外部压力机制是否成立。表5中列(1)、列(2)的回归结果显示,相较于低竞争性行业和低环境压力地区,注册制改革对高竞争性行业和高环境压力地区企业环境信息披露水平的促进作用更为显著,这与外部压力机制的理论预期一致。
| 行业竞争水平 | 地区环境压力 | 环保背景高管 | |
| (1) | (2) | (3) | |
| Eid | Eid | Eid | |
| RS(高竞争性行业) | |||
| ( |
|||
| RS(低竞争性行业) | |||
| ( |
|||
| RS(高环境压力地区) | |||
| ( |
|||
| RS(低环境压力地区) | |||
| ( |
|||
| RS(有环保背景高管) | |||
| ( |
|||
| RS(无环保背景高管) | |||
| ( |
|||
| 控制变量 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 |
| 观测值 | 26 236 | 26 236 | 26 236 |
| R2 |
本文以企业是否聘任环保背景高管来刻画企业内部绿色治理能力。当公司当年高管团队中至少存在一位具有环保相关教育背景、工作经历或任职经历的高管时,将该企业界定为内部绿色治理能力较强的企业;否则,将其界定为内部绿色治理能力较弱的企业。在此基础上,本文进一步考察注册制改革冲击在不同内部绿色治理能力企业中的差异化影响,以进一步检验内部绿色治理机制是否成立。表5中列(3)的回归结果显示,相较于未聘任环保背景高管的企业,注册制改革对聘任环保背景高管企业环境信息披露水平的促进作用更为显著,这说明环保背景高管所代表的内部绿色治理能力有助于企业更有效地应对行业内注册上市公司的冲击,从而改善环境信息披露水平,这进一步支持了内部治理机制。假说5得证。
六、经济后果分析
本节检验上市公司主动提高环境信息披露水平的行为所带来的经济后果。一方面,作为外部投资者和公众获取信息的重要载体,企业环境信息披露水平的提升能够有效降低企业与相关方的信息不对称水平,缓解外部融资约束(郭娜等,2025)。而且由高质量环境信息披露所形成的良好声誉还有利于企业拓展合作关系,从而提高其绿色创新能力。另一方面,对企业绿色行为的担心在于经理人可能通过绿色形象工程获取私人收益,而非以股东利益最大化为目标,即产生绿色代理成本问题(张云等,2024)。高质量的环境信息披露可能会通过降低信息不对称来降低企业绿色代理成本。为此,本文从绿色创新和绿色代理成本两方面展开分析。
本文使用企业绿色专利申请数量加1后的对数值(LnGPatent)衡量企业的绿色创新水平。相校于实用新型和外观设计专利,发明专利更能体现企业的实质性创新水平,因此,本文进一步将企业绿色专利区分为发明专利(LnGPatentI)和非发明专利(LnGPatentNI)。借鉴张云等(2024)的做法,本文使用企业“管理费用”中的绿化费、环卫费等环境治理费用乘以
表6展示了相应的回归结果。如列(1)所示,∆Eid的回归系数显著为正,说明注册制改革冲击所带来的环境信息披露提升有助于提高企业绿色创新水平。列(2)、列(3)分别考察了对企业绿色发明专利和绿色非发明专利的影响,发现注册制改革改善企业环境信息披露水平的绿色创新效应主要表现在提高了企业绿色发明专利的申请数量。列(4)展示了对企业绿色代理成本的影响,∆Eid的回归系数显著为负,说明注册制改革冲击所引致的同行业其他企业环境信息披露水平的提升可以有效降低企业的绿色代理成本。这表明,注册制改革冲击通过提升企业环境信息披露水平,能够带来积极的经济后果。
| 绿色专利 | 绿色发明专利 | 绿色非发明专利 | 绿色代理成本 | |
| (1) | (2) | (3) | (4) | |
| LnGPatent | LnGPatentI | LnGPatentNI | GAC | |
| - |
||||
| ( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 26 236 | 26 236 | 26 236 | 26 236 |
| R2 |
七、结论与启示
在我国持续推进生态文明体制改革的背景下,企业环境信息披露逐渐成为投资决策中的重要因素。本文基于2013—2024年沪深A股上市公司数据,通过构建交错双重差分模型进行研究发现,注册制改革显著提高了同行业上市公司的环境信息披露水平,并更大程度地提升了上市公司实质性而非策略性环境信息的披露,这说明以信息披露为核心的注册制改革改善了行业的信息环境,成功引起了市场的“鲇鱼效应”。从外部压力视角来看,媒体负面报道和投资者实地调研是导致注册上市冲击提高同行业其他企业环境信息披露水平的外部机制。从内部治理视角来看,企业绿色投资增加和绿色治理绩效改善是其内部作用机制。调节效应表明,该溢出效应在行业竞争压力更强、政府环境治理压力更大以及企业聘任环保背景高管的情境下更为显著。在经济后果方面,由注册制冲击引致的同行业其他企业环境信息披露水平提升,可以有效提高企业绿色创新水平并降低企业的绿色代理成本。本文的政策启示如下:
第一,以资本市场深化改革推动实体经济绿色转型。全面实行注册制是涉及资本市场全局的重大改革,以信息披露为核心、以价值投资为导向、将选择权交给市场,将有助于打造更加有序的竞争环境、畅通公司上市渠道、提升资本市场融资效率。尽管在发行流程上,注册制改革并没有直接作用于核准制上市企业,本文的研究却表明注册制改革会通过正向的溢出效应提高同行业核准制上市企业的环境信息披露水平,这意味着注册制改革的政策效果不仅局限于注册上市公司本身,还会对实体经济带来额外的绿色增益效果。在推动实体经济绿色转型方面,注册制改革带来了资本市场深化改革的“意外之喜”。因此,未来有必要持续推动资本市场深化改革,强化资本市场与实体经济的联动,通过资本市场改革加快推动我国生态文明体制改革。
第二,加快我国环境信息披露长效激励机制和标准体系的建设。长期以来,由于环境信息披露缺乏有效的激励相容约束机制,拥有较大自由裁量权的企业在披露时易出现选择性、迎合性和应付性倾向,如何形成企业自发的长效激励机制对于提高企业环境信息披露质量、推动经济绿色高质量发展具有重要意义。本文的研究表明,发行环节的注册制改革可借助信息溢出效应,提升同行业内其他核准制上市公司的环境信息披露质量,这意味着可以从资本市场改革视角构建企业自愿环境信息披露的长效激励机制。此外,建立统一的环境信息披露体系对于解决企业选择性与应付性信息披露问题非常重要。过去我国的环境规制集中针对重污染行业,下一步可加强对非重污染行业的环境信息披露标准体系建设,体现行业特性的同时全面加强对企业环保情况的监管,并做好跨部门监管衔接。
第三,积极发挥媒体监督和投资者治理在提升环境信息披露质量方面的作用。本文发现,从外部压力视角来看,媒体和投资者实地调研是导致注册上市冲击提高同行业其他企业环境信息披露水平的外部机制。对于媒体监督,随着网络信息技术的发展,媒体监督对上市公司治理和环境信息披露产生了越来越重要的影响,因此,监管部门应积极引导和利用媒体对企业环保行为的监督,例如通过媒体发布环境信息披露不合格上市公司名单、环境违规及处罚进展等,充分发挥舆论的监督治理作用。在投资者治理方面,监管部门应畅通外部股东获取信息和发表意见的渠道,通过机构投资者的积极沟通和监督形成长效的企业绿色治理机制。同时社会各界需要合力提升投资者的专业能力,并与环保部门一道对我国生态环保政策进行普及和深度解读,引导投资者在进行投资决策时更多地将环境信息纳入价值判断标准。
* 感谢对外经济贸易大学优秀青年学者资助项目(21YQ13)的支持。感谢王茂斌教授和叶涛博士的宝贵建议,同时感谢三位匿名审稿人的有益评论和建议,文责自负。
| [1] | 郭娜, 刘岩, 冯慧群. 气候信息披露能够提高企业信贷可得性吗[J]. 会计研究, 2025(7): 124–137. DOI:10.3969/j.issn.1003-2886.2025.07.009 |
| [2] | 和苏超, 黄旭, 陈青. 管理者环境认知能够提升企业绩效吗——前瞻型环境战略的中介作用与商业环境不确定性的调节作用[J]. 南开管理评论, 2016(6): 49–57. DOI:10.3969/j.issn.1008-3448.2016.06.006 |
| [3] | 胡志强, 王雅格. 审核问询、信息披露更新与IPO市场表现——科创板企业招股说明书的文本分析[J]. 经济管理, 2021(4): 155–172. DOI:10.19616/j.cnki.bmj.2021.04.010 |
| [4] | 孔东民, 韦咏曦, 季绵绵. 环保费改税对企业绿色信息披露的影响研究[J]. 证券市场导报, 2021(8): 2–14. |
| [5] | 赖黎, 蓝春丹, 秦明春. 市场化改革提升了定价效率吗?——来自注册制的证据[J]. 管理世界, 2022, (4): 172−184. |
| [6] | 唐勇军, 马文超, 夏丽. 环境信息披露质量、内控“水平”与企业价值——来自重污染行业上市公司的经验证据[J]. 会计研究, 2021(7): 69–84. DOI:10.3969/j.issn.1003-2886.2021.07.006 |
| [7] | 王茂斌, 叶涛, 孔东民. 绿色制造与企业环境信息披露——基于中国绿色工厂创建的政策实验[J]. 经济研究, 2024(2): 116–134. |
| [8] | 魏志华, 曾爱民, 吴育辉等. IPO首日限价政策能否抑制投资者“炒新”?[J]. 管理世界, 2019(1): 192–210. DOI:10.3969/j.issn.1002-5502.2019.01.013 |
| [9] | 巫岑, 饶品贵, 岳衡. 注册制的溢出效应: 基于股价同步性的研究[J]. 管理世界, 2022(12): 177–198. DOI:10.3969/j.issn.1002-5502.2022.12.013 |
| [10] | 吴红军, 刘啟仁, 吴世农. 公司环保信息披露与融资约束[J]. 世界经济, 2017(5): 124–147. |
| [11] | 薛爽, 王禹. 科创板IPO审核问询回复函与首发抑价[J]. 管理世界, 2022(4): 185–203. DOI:10.3969/j.issn.1002-5502.2022.04.014 |
| [12] | 严若森, 张素各. 同伴企业环境信息披露质量与家族企业绿色创新——基于二元合法性视角的检验[J]. 南开管理评论, 2025(12): 130–141. DOI:10.3969/j.issn.1008-3448.2025.12.013 |
| [13] | 杨鹏, 孙伟增. 企业数字技术应用对绿色创新质量的影响研究[J]. 管理学报, 2024(2): 232–239. DOI:10.3969/j.issn.1672-884x.2024.02.008 |
| [14] | 曾庆生, 周波, 张程, 等. 年报语调与内部人交易: “表里如一”还是“口是心非”?[J]. 管理世界, 2018(9): 143–160. DOI:10.3969/j.issn.1002-5502.2018.09.012 |
| [15] | 张景静, 胡金焱. 银行金融科技赋能绿色治理: 来自环境信息质量提升的证据[J]. 世界经济, 2025(12): 179–208. |
| [16] | 张云, 吕纤, 韩云. 机构投资者驱动企业绿色治理: 监督效应与内在机理[J]. 管理世界, 2024(4): 197–214. DOI:10.3969/j.issn.1002-5502.2024.04.011 |
| [17] | 张云, 杨振宇. 机构投资者绿色关注与企业“漂绿”行为: 效应、诱因与治理[J]. 财经研究, 2024(11): 95–110. DOI:10.16538/j.cnki.jfe.20240819.201 |
| [18] | 周佰成, 周阔. 招股说明书可读性影响IPO抑价了吗?[J]. 外国经济与管理, 2020(3): 104–117,135. DOI:10.16538/j.cnki.fem.20190926.002 |
| [19] | Ahern K R, Duchin R, Shumway T. Peer effects in risk aversion and trust[J]. Review of Financial Studies, 2014, 27(11): 3213–3240. DOI:10.1093/rfs/hhu042 |
| [20] | Chen Y F, Jiang J, Liu J, et al. Registration system reform, information environment, and market manipulation[J]. Journal of Corporate Finance, 2025, 93: 102797. DOI:10.1016/j.jcorpfin.2025.102797 |
| [21] | Clarkson P M, Li Y, Richardson G D, et al. Revisiting the relation between environmental performance and environmental disclosure: An empirical analysis[J]. Accounting, Organizations and Society, 2008, 33(4-5): 303–327. DOI:10.2139/ssrn.873630 |
| [22] | Dyck A, Volchkova N, Zingales L. The corporate governance role of the media: Evidence from Russia[J]. The Journal of Finance, 2008, 63(3): 1093–1135. DOI:10.1111/j.1540-6261.2008.01353.x |
| [23] | Grewal J, Richardson G, Wang J J. Effects of mandatory carbon reporting on greenwashing[J]. The Accounting Review, 2026, 101(4): 263–293. DOI:10.2308/TAR-2023-0247 |
| [24] | He J, Huang J K. Product market competition in a world of cross-ownership: Evidence from institutional blockholdings[J]. The Review of Financial Studies, 2017, 30(8): 2674–2718. DOI:10.1093/rfs/hhx028 |
| [25] | Hoberg G, Phillips G. Text-based network industries and endogenous product differentiation[J]. Journal of Political Economy, 2016, 124(5): 1423–1465. DOI:10.1086/688176 |
| [26] | Levit D. Soft shareholder activism[J]. The Review of Financial Studies, 2019, 32(7): 2775–2808. DOI:10.1093/rfs/hhy119 |
| [27] | Pan Y, Shroff N, Zhang P D. The dark side of audit market competition[J]. Journal of Accounting and Economics, 2023, 75(1): 101520. DOI:10.1016/j.jacceco.2022.101520 |
| [28] | Peng Z, Lian Y J, Forson J A. Peer effects in R&D investment policy: Evidence from China[J]. International Journal of Finance & Economics, 2021, 26(3): 4516–4533. DOI:10.1002/ijfe.2028 |
| [29] | Ru Y, Zheng R H, Zou Y. Public disclosure of private meetings: Does observing peers’ information acquisition affect analysts’ attention allocation?[J]. Journal of Accounting Research, 2025, 63(4): 1629–1677. DOI:10.1111/1475-679X.12603 |
| [30] | Shroff N, Verdi R S, Yost B P. When does the peer information environment matter?[J]. Journal of Accounting and Economics, 2017, 64(2-3): 183–214. DOI:10.1016/j.jacceco.2017.03.005 |
| [31] | Spiegel M, Tookes H. Why does an IPO affect rival firms?[J]. The Review of Financial Studies, 2020, 33(7): 3205–3249. DOI:10.1093/rfs/hhz081 |
| [32] | Xu W, Yao Z Y, Chen D H. Chinese annual report readability: Measurement and test[J]. China Journal of Accounting Studies, 2019, 7(3): 407–437. DOI:10.1080/21697213.2019.1701259 |
| [33] | Zhang D Y. Can environmental monitoring power transition curb corporate greenwashing behavior?[J]. Journal of Economic Behavior & Organization, 2023, 212: 199–218. DOI:10.1016/j.jebo.2023.05.034 |