2026第52卷第8期


一、引 言
20世纪末以来,要素禀赋差异与规模经济共同推动了全球价值链的垂直专业化进程,各国凭借比较优势嵌入国际分工体系,实现了生产效率的显著提升(洪俊杰和商辉,2019)。中国作为全球生产网络的关键节点,通过深度参与国际循环逐步构建起规模庞大、链条完整的分工体系,然而在诸多生产环节仍严重依赖进口中间品。以半导体产业为例,中国晶圆制造所需的关键材料,如硅片、光掩膜版、光刻胶及CMP抛光材料等,国产化率整体仍低于30%;而在高端材料领域,12英寸大硅片国产化率仅为10%,ArF光刻胶不足2%,EUV光刻胶仍处于研发阶段,与国际领先水平存在2到3代的技术差距,
与本文相关的第一类文献是有关开放条件下外部冲击影响企业创新行为的研究。现有研究对该问题尚未形成一致的结论。一类研究强调外部冲击的创新抑制效应。关税上升、贸易摩擦和出口管制等外部冲击会加剧企业经营不确定性,压缩现金流并降低风险承担能力,促使企业增加流动性资产持有、缩减研发等长期投资,进而抑制创新活动(Benguria等,2022;步丹璐等,2024;余振等,2024;马新啸等,2025)。另一类研究则强调外部冲击可能产生创新倒逼效应。对于处于技术追赶阶段的企业,当关键投入品、海外市场或外部技术来源受到限制时,企业可能通过自主研发、技术替代和产品升级来应对外部压力。魏明海和刘秀梅(2021)基于贸易摩擦的准自然实验发现,贸易政策不确定性会倒逼中国企业创新,且该效应会随不确定性与负面影响的加深而增强。Jabbour等(2019)、Huang等(2024)也指出,反倾销等贸易限制措施在提升企业外部经营成本的同时,可能促使企业增加创新投入、优化出口产品结构并提升竞争力。上述研究为理解外部冲击和企业创新的关系提供了重要基础,但主要考察受冲击企业自身的创新反应,对冲击如何沿供应链关系影响其他企业创新则关注不足。事实上,下游客户所面临的风险冲击,可能通过订单调整、采购重配、技术要求变化和合作研发等方式传导至上游供应商。因此,本文将分析对象从受冲击企业自身扩展至国内上游供应商,考察外部冲击在国内生产网络中的创新传导效应。
与本文相关的第二类文献是关注外部冲击在供应链关系中的传导效应的研究。已有研究表明,供应链关系不仅承担产品交易功能,也是风险传递与资源重新配置的重要渠道。下游客户遭遇不利冲击后,其经营预期、生产安排和采购决策均可能发生调整,并进一步影响上游供应商的经营表现与资源配置(Kolay等,2016;Bray等,2019)。然而,此类研究主要关注客户冲击对供应商市场价值、生产决策与经营绩效的影响,对客户冲击能否进一步改变上游企业创新决策,现有研究相对不足。近年来,部分研究开始将外部冲击与供应链上游企业创新联系起来。相关研究发现,出口管制、技术封锁等冲击虽然可能抑制受冲击企业的创新活动,但也可能通过压缩外部供给、扩大国产替代需求等方式,形成对本土上游供应商的创新倒逼。罗长远和吴梦如(2022)发现,美国出口管制对同一行业企业创新存在抑制作用,但可能促进上游行业企业创新。寇宗来和孙瑞(2023)从技术断供背景出发,指出国内市场空缺和政府扶持可能共同激励本土上游企业开展自主创新。进一步地,苏杭等(2025)、郑世林和张容嘉(2025)基于美国技术封锁政策的准自然实验发现,客户受到技术限制后,其本土供应商的创新水平有所提升,而需求反馈和政府扶持是重要渠道。尽管上述研究初步揭示了外部冲击可能沿产业链传导并倒逼上游创新,但仍存在以下不足:第一,部分研究主要依据行业投入产出关系识别上下游关联,难以刻画在真实的企业间供应链关系下客户风险向供应商传导的具体路径。第二,现有研究大多聚焦于出口管制或技术封锁等单一政策事件,对企业持续面临的海外供给不稳定、进口来源风险和关键中间品断供风险关注不足。第三,现有研究虽涉及市场需求和政府扶持等渠道,但对于下游需求转移如何通过供应链协同转化为上游创新,以及人才流动在其中发挥何种作用,缺乏系统研究。
基于此,本文研究内容与发现可概括为:首先,本文将FactSet Revere全球供应链数据库、海关进口数据库与IncoPat全球专利数据进行匹配,构建“下游客户—上游供应商—年份”的三维面板数据,考察下游客户所面临的全球供应链风险对上游供应商创新的影响。研究发现,下游客户所面临的全球供应链风险会显著促进国内上游供应商创新水平的提升。这一影响主要通过本土市场需求、协同创新与政府扶持三条机制驱动。同时,企业研发人员动态配置与海外知识产权保护分别从内部资源重组和外部制度保障两方面,形成促进上游供应商创新的内外协同机制。其次,本文揭示了显著的异质性效应,即不同类型下游客户面临全球供应链风险时,其对上游供应商的创新倒逼效应存在差异。最后,由外部风险驱动的上游供应商创新效应对其下游客户创新水平并没有显著影响,但会沿供应链网络向更上游供应商产生多级溢出效应,对二级和三级供应商的创新活动产生推动作用,表明外部风险引致的创新效应具有跨层级的供应链溢出特征。
本文的边际贡献主要体现在如下三个方面:第一,区别于既有文献普遍采用行业投入产出关系或行业关联相似度识别上下游关系的做法,本文创新性地整合多源企业级数据,基于FactSet Revere全球供应链数据库和IncoPat专利数据库,较为精准地识别中国国内上游供应商的创新活动。在此基础上,本文进一步匹配中国海关进口数据库与CEPII-BACI的双边贸易流量数据,基于国际中间品供给市场的动态波动构建全球供应链风险指标,并将其与企业级供应链关系数据进行匹配,以测度下游客户层面的全球供应链风险暴露度。第二,本文将全球供应链风险纳入上游供应商创新的分析框架。现有文献大多聚焦于数字化转型(杨金玉等,2022)、税收政策(胡洪曙和付俐,2025)等内部驱动因素,研究其对上游供应商创新水平的影响,对外源性风险的关注相对不足。本文结合下游客户行业特征、进口结构与贸易伙伴国供给波动,构建“下游客户—上游供应商—年份”层面的微观面板数据,从而能够较为准确地识别下游客户面临的外部供应风险如何经由供应链关系传导至国内上游企业,并影响其创新决策。第三,本文深入剖析下游客户面临的全球供应链风险影响上游供应商创新水平的作用机制。本文进一步匹配中国税收调查数据库与IncoPat专利数据库,从本土市场需求、协同创新、政府扶持、研发人员动态配置等方面展开分析。结果表明,本土市场需求、协同创新、政府扶持是主要传导机制,研发人员动态配置以及海外知识产权保护进一步强化了上游供应商的创新激励。本文为理解外部供给风险如何经由国内生产网络促进企业创新行为提供了微观证据。
二、理论分析与研究假说
当前,全球供应链风险上升使关键中间品跨国供给稳定性下降。国外供应商供给收缩、交付不确定性增加及进口成本上升,促使国内下游客户调整采购结构,以国内上游供应商替代部分进口中间品。这一调整既扩大了国内供应商的市场空间,也可能通过需求扩张和协同创新增强其技术追赶激励。为刻画全球供应链风险如何影响国内上游供应商创新决策,本文构建如下理论模型。
(一) 模型基本设定
考虑一个由国外供应商企业f、国内供应商企业u和国内下游客户构成的关键中间品市场。国内外供应商均向国内下游客户供给功能相似但质量存在差异的中间品,因此两者构成差异化竞争关系。国外供应商掌握高端关键技术,其初始产品质量为
在上述质量差距和技术追赶关系下,全球供应链风险会改变国内外供应商的相对竞争地位。具体而言,国外供应商虽然具备质量优势,但其向国内市场供给关键中间品时会受到跨国运输、贸易限制、地缘政治摩擦等因素的影响。当全球供应链风险上升时,国外供应商对国内市场的供给稳定性下降,供给成本随之提高,国内下游客户对国外中间品的获取成本上升、采购不确定性增加。本文将全球供应链风险记为Z,且
在此基础上,下游客户对中间品的需求受到产品质量和价格的影响。为刻画国内外中间品之间的差异化竞争关系,设国内外供应商面临的反需求函数分别为:
| $ {p}_{f}=A+\mu {d}_{f}-{q}_{f}-\lambda {q}_{u} \text{;} {p}_{u}=A+\mu {d}_{u}(s)-{q}_{u}-\lambda {q}_{f} $ | (1) |
其中,
在下游客户面临全球供应链风险背景下,本文设定如下序贯博弈:第一阶段,政府扶持水平
| $ {q}^{*}_{f}(s,Z)=\frac{\left(2+\chi \right){A}_{f}\left(Z\right)-\lambda {A}_{u}\left(s\right)}{2(2+\chi -{\lambda }^{2})} \text{;} {q}^{*}_{u}(s,Z)=\frac{\left(4+2\chi -{\lambda }^{2}\right){A}_{u}\left(s\right)-\lambda (2+\chi ){A}_{f}\left(Z\right)}{2(2+\chi )(2+\chi -{\lambda }^{2})} $ | (2) |
其中,
(二) 全球供应链风险与市场空缺效应
将式(2)中的国外和国内供应商均衡产量分别对全球供应链风险Z求偏导,可得:
| $ \frac{\partial {q}^{*}_{f}(s,Z)}{\partial Z}=\frac{\left(2+\chi \right)\dfrac{{\partial A}_{f}\left(Z\right)}{\partial Z}}{2(2+\chi -{\lambda }^{2})}< 0\text{;}\dfrac{\partial {q}^{*}_{u}(s,Z)}{\partial Z}=\frac{-\lambda \left(2+\chi \right)\dfrac{{\partial A}_{f}\left(Z\right)}{\partial Z}}{2(2+\chi )(2+\chi -{\lambda }^{2})}> 0 $ | (3) |
式(3)表明,全球供应链风险上升将提高国外供应商的供给成本,进而压低其在国际市场上的均衡产量;与此同时,鉴于国内外中间品之间存在替代关系,国外供应商供给收缩将为国内供应商释放部分市场空间,进而提升国内供应商的均衡产量。由此可知,全球供应链风险通过改变国内外供应商的相对供给能力,为国内供应商释放市场空间,从而形成面向国内供应商的市场空缺效应。
需要进一步说明的是,国内供应商均衡产量上升并不必然意味着其已经实现高质量替代。全球供应链风险所引致的市场空缺效应,可能表现为两种不同情形:
| $ {U}_{f}=V\left({d}_{f}\right)-{p}_{f}=v{d}_{f}-{p}_{f} \text{;} {U}_{u}=V\left({d}_{u}\right)-{p}_{u}=v{d}_{u}(s)-{p}_{u} $ | (4) |
其中,
在被动降级采购情形下,国内供应商尚未实现明显的质量提升,即
在创新驱动替代背景下,国内供应商通过创新提高产品质量,即
进一步地,国内供应商的创新会提高其均衡产量,并挤压国外供应商的市场空间,即:
| $ \frac{\partial {q}^{*}_{f}(s,Z)}{\partial s}=-\frac{\lambda \mu }{2(2+\chi -{\lambda }^{2})}< 0\text{;}\frac{\partial {q}^{*}_{u}(s,Z)}{\partial s}=\frac{(4+2\chi -{\lambda }^{2})\mu }{2(2+\chi )(2+\chi -{\lambda }^{2})}> 0 $ | (5) |
式(5)表明,国内供应商创新会挤压国外供应商的市场空间,并扩大国内供应商的市场份额,即创新不仅能够提高国内产品被下游客户接受的可能性,也能够在产品市场竞争中增强国内供应商的替代能力。此外,令
| $ {q}^{*}_{u}\left(s,Z\right)={q}^{0}_{u}+GZ+Bs $ | (6) |
(三) 企业创新决策
进一步地,在产品市场均衡条件下,国内供应商的利润函数可表示为:
| $ {\pi }_{u}^{m}=\left(1+\frac{\chi }{2}\right){q}_{u}^{2}=M{q}_{u}^{2} $ | (7) |
若国内供应商创新成功,则其产品质量得到提升,并能够通过创新驱动替代承接更稳定的市场需求,此时国内供应商的利润函数为:
| $ {\pi }_{u}^{S}\left(s,Z\right)=M{({{q}^{0}_{u}}+GZ+Bs)}^{2} $ | (8) |
若国内供应商创新失败,则其产品质量未实现提升,因而无法通过质量改善获得额外市场份额
| $ {\pi }_{u}^{F}\left(Z\right)=M{({{q}^{0}_{u}}+\varnothing GZ)}^{2} $ | (9) |
设国内供应商创新成功的概率为
| $ E{\prod}_{u}\left(s,Z\right)=\rho M{({{q}^{0}_{u}}+GZ+Bs)}^{2}+\left(1-\rho \right)M{\left({q}^{0}_{u}+\varnothing GZ\right)}^{2}-\frac{1}{2}\left(1-t-r\right)k{s}^{2} $ | (10) |
将式(10)对s求一阶导数并令其为0,可得到当满足凹性条件
| $ {s}^{*}=\frac{2\rho MB({q}^{0}_{u}+GZ)}{k(1-t-r)-2\rho M{B}^{2}} $ | (11) |
该结果表明,全球供应链风险Z上升会提高国内供应商最优创新投入水平。同时,政府扶持t与上下游协同创新水平r也会通过降低创新成本促进国内供应商创新。
根据上述分析,本文提出以下两个研究假说:
研究假说1:下游客户所面临的全球供应链风险上升,会提高国外供应商的成本并扩大国内供应商的市场份额,进而促进国内上游供应商创新水平的提升。
研究假说2:下游客户所面临的全球供应链风险上升,能够通过上下游企业协同创新推动国内上游供应商创新水平的提升;同时,政府扶持也能够强化下游客户全球供应链风险对国内上游供应商创新水平的促进作用。
三、数据、模型和变量选取
(一) 数据描述
本文所使用的基础数据主要涵盖以下四个数据库:(1)FactSet Revere全球供应链数据库。该数据库整合了全球超过35 000家企业的上游供应商和下游客户信息,并覆盖多个行业。其数据主要来源于企业公开的财务报告、供应链披露信息、相关行业分析报告以及其他市场资料,时间区间为2003—2025年。(2)IncoPat数据库。该数据库收录了全球170个国家/组织/地区的超1.9亿项专利,主要包含专利名称、申请人、发明人、公开公告号、申请日及公开公告日、专利诉讼、专利转让和引证等关键字段信息,时间区间为1985—2023年。(3)中国海关进口数据库。该数据库提供了中国企业从不同国家进口不同产品的进口额数据,时间区间为2000—2016年。(4)中国税收调查数据库。该数据库的时间区间为2007—2016年,主要用于本文控制变量的测度。经过以上数据库的合并处理,本文所使用的样本区间为2007—2016年。
(二) 指标构建
1. 上游供应商创新水平。本文的被解释变量为上游供应商创新水平,用供应商专利申请总量的对数形式表示;同时,本文使用关键核心领域
第一步:处理全球供应链数据库并提取上游供应商企业名单。①根据起始时间和终止时间,生成“客户—供应商—年份”层面数据。②根据FactSet Revere全球供应链数据库提供的基本信息文件、OpenCorporates API与企查查全球企业库,逐一补齐供应商的所在国家或地区信息。③提取供应商企业名单。第二步:从IncoPat专利数据中提取申请人国别为中国的全部专利数据,并提取专利申请人英文名称,对于非英文名称的样本,调用大语言模型将其统一翻译为英文。第三步:借鉴Lee等(2020)的研究,将全球供应链数据库中的供应商英文名称和专利数据库中的专利申请人英文名称进行标准化处理。第四步:将标准化后的供应商英文名称与专利申请人英文名称进行匹配,识别出128 896家供应商企业的2 187 461条专利信息,再根据供应商所在国家或地区,识别出1 533家中国国内供应商企业的1 066 611条专利信息。第五步:按照专利申请数量以及关键核心领域专利申请数量汇总至企业层面,并对其进行加1后取对数处理,以此作为上游供应商创新水平的衡量指标。
2. 下游客户的全球供应链风险。本文借鉴Aghion等(2024)、赵春明等(2025)的研究思路,构建了下游客户相对外生的国际供给冲击指标,以表征企业所面临的全球供应链风险:
| $ Cus\_ Risk=-{\sum}_{c,s}{\omega }_{ics{{t}_{0}}}\times \frac{{E}_{cst}-{E}_{cst-1}}{0.5({E}_{cst}+{E}_{cst-1})}=-{\sum}_{c,s}{\omega }_{ics{{t}_{0}}}\times \bigtriangleup {E}_{cst} $ | (12) |
其中,Cus_Risk代表企业i所面临的全球供应链风险,该指标数值越大,表示企业的中间品供给越紧张,即其所遭遇的供应链冲击越大;c表示国家,s表示根据联合国广泛经济分类(BEC)标准所识别的HS6位数进口中间品;
具体做法涵盖以下四个步骤:第一步,将CEPII-BACI的全球双边产品贸易数据库中的HS编码统一为HS02版本,并依据联合国发布的BEC编码与HS编码之间的对应规则,将BEC编码与HS编码进行匹配,以识别出中间产品;第二步,计算分年度各国家或地区对除中国以外经济体的中间品出口额相较于上一年的下降幅度,此即分“国家/地区—产品—年份”层面的中间品供给变化率指标;第三步,运用海关进口数据库,依据进口来源地、HS编码以及年份匹配国家/地区—HS编码—年份层面的中间品供给变化率指标,并以初始贸易额占比(
(三) 计量模型设定
为了考察下游客户所面临的全球供应链风险对国内上游供应商创新活动的影响,本文构建“下游客户—上游供应商—年份”的三维面板数据,并设定如下计量模型以进行分析:
| $ Sup\_ Innovatio{n}_{i,t}={\alpha }_{0}+{\alpha }_{1}Cus\_ Ris{k}_{i,t}+{\alpha }_{2}Contro{l}_{i,t}+{\lambda }_{i}+{\lambda }_{t}+{\varepsilon }_{i,t} $ | (13) |
其中,
四、实证结果
(一) 基准回归结果
全球供应链风险上升正加速“中间品采购回流”,即为应对跨国供应链中的不确定性,下游客户将中间品采购从海外转向本土供应商。由此引发的国产替代行为,既创造了显著的市场需求效应,也在更高的技术门槛与更激烈的国内竞争中形成“倒逼”机制,从而推动国内上游供应商的创新能力提升。表1汇报了式(13)的回归结果。其中,列(1)和列(3)以供应商专利申请总量为被解释变量,列(2)和列(4)以供应商核心技术领域的专利申请量为被解释变量。研究结果均表明,无论是以总体创新数量还是以核心技术领域创新产出衡量,下游客户所面临的全球供应链风险加剧均会显著提升上游供应商的创新水平。
| (1) | (2) | (3) | (4) | |
| lnpatent | lncorepatent | lnpatent | lncorepatent | |
| Cus_Risk | ||||
| ( |
( |
( |
( |
|
| 控制变量 | 未控制 | 未控制 | 控制 | 控制 |
| 个体/时间固定效应 | 控制 | 控制 | 控制 | 控制 |
| 样本量 | 3 736 | 3 736 | 3 736 | 3 736 |
| R2 | ||||
| 注:***、**和*分别表示在1%、5%和10%的水平上显著,括号内为聚类至企业层面的稳健标准误;限于篇幅,省略了控制变量的详细结果;控制了个体和时间固定效应。下同。 | ||||
(二) 稳健性检验
1. 内生性检验。为缓解遗漏变量和反向因果可能导致的内生性问题,本文采用工具变量法进行检验,分别构造基期进口结构加权的海外自然灾害冲击变量与合成工具变量。首先,参考李敬子等(2024)、曾帅等(2025)的研究,使用比利时鲁汶大学灾害流行病学研究中心创办的国际灾害数据库(EM-DAT)中进口来源国地震和洪水受灾人数的对数值,以衡量来源国的自然灾害冲击,并依据企业基期进口结构进行加权,构造企业层面的海外自然灾害暴露度指标(Iv1)。该指标反映进口来源国供给端的外生扰动,并通过既定进口结构影响企业所面临的全球供应链风险。其次,参考Bahar和Rapoport(2018)关于合成工具变量的构造思路,选取企业产权性质、成立时间、行业与地区等相对稳定的外部特征,引入上述特征与时间的交互项,对企业全球供应链风险进行回归,并提取拟合值作为合成工具变量(Iv2)。该工具变量捕捉了由企业既定特征与外部时间变化共同决定的风险暴露部分,满足相关性要求;同时,上述外部特征在样本期前已经确定,不易受到企业当期创新行为的影响,因而满足外生性条件。工具变量检验结果表明,下游客户全球供应链风险的估计系数仍显著为正,且相关识别检验未显示存在不可识别或弱工具变量问题,表明基准回归结果具有稳健性。
2. 其他稳健性检验。(1)替换核心变量。本文以企业发明专利申请总量与关键技术领域发明专利申请总量衡量企业创新水平。此外,由于企业创新活动往往具有较强的战略性和前瞻性,本文采用企业未来1—2年内是否开展创新活动作为被解释变量的替代指标,以更全面地反映外部冲击对上游供应商中长期创新决策的影响;与此同时,本文采用企业当期进口结构加权的来源国中间品供给增长率,替代基准回归中基于基期进口结构所构造的全球供应链风险指标,并替换解释变量重新进行估计。(2)调整样本和估计设定。考虑到2008年国际金融危机会对全球企业带来负向影响,并可能对企业创新行为产生异常冲击,本文剔除2008年国际金融危机期间的样本数据;考虑到部分上游供应商在某些年份并未有专利或者核心领域专利申请行为,数据中存在较多的零值,可能存在OLS回归偏误问题,因而采用PPML方法重新进行估计;同时,本文进一步加入企业所处行业以及省份层面的固定效应。(3)近期外部供应链冲击的补充检验。本文进一步匹配FactSet Revere全球供应链数据库、Google Patents全球专利数据库、美国商务部工业和安全局(BIS)官方网站公布的美国实体清单数据与国泰安上市公司财务数据库,构建2016—2024年客户—供应商—年份层面的面板数据,以供应商关联客户中被纳入美国实体清单的企业数量衡量供应商面临的外部供给冲击强度(qshock),并作为全球供应链风险的替代指标。结果表明,在上述多重稳健性检验下,下游客户全球供应链风险仍能显著促进国内上游供应商创新,表明基准结论具有稳健性。
(三) 异质性检验
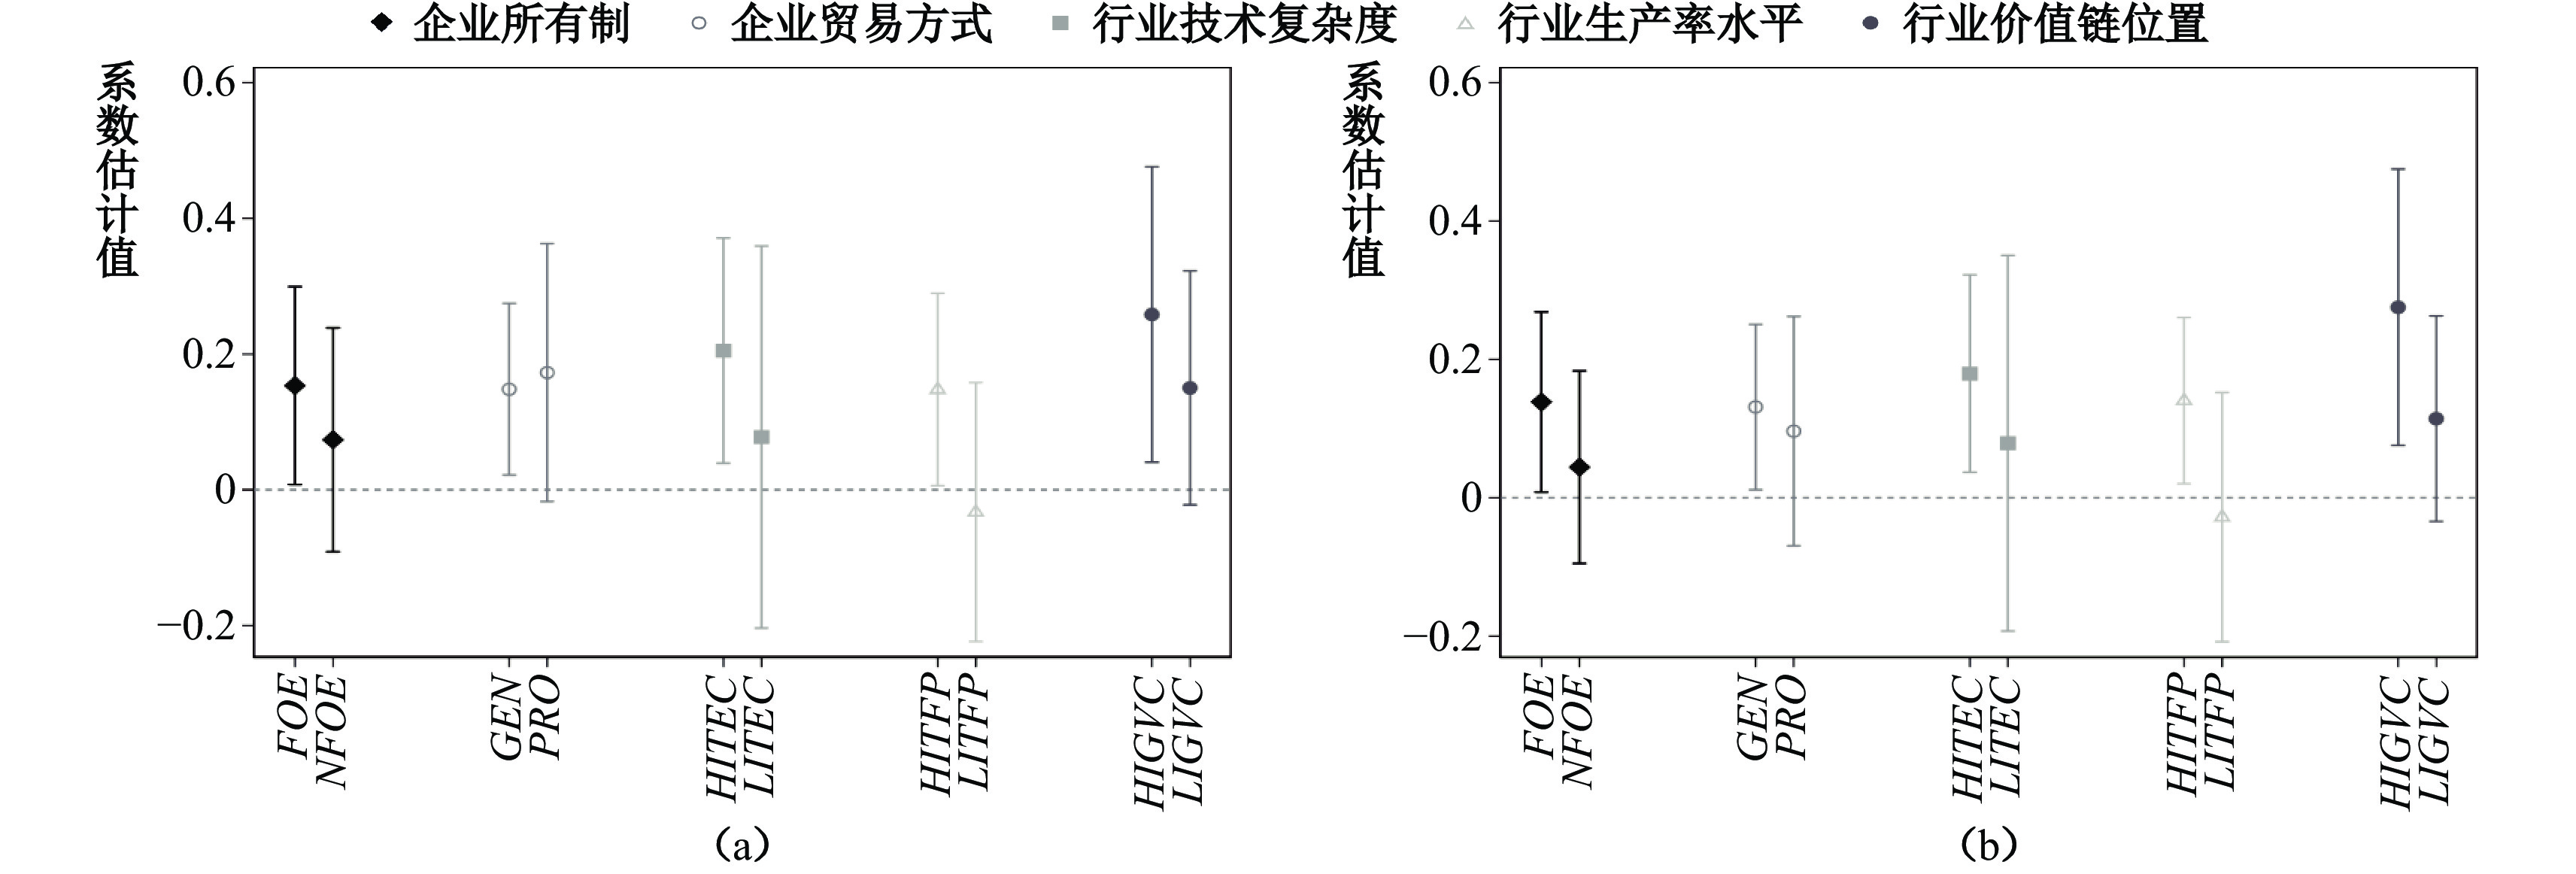
1. 企业异质性。为进一步考察全球供应链风险影响上游供应商创新的差异化特征,本文从下游客户的所有制与贸易方式两个维度进行检验:(1)企业所有制差异会影响下游客户嵌入全球价值链的深度、技术水平和供应链调整策略,进而影响其对上游供应商创新活动的推动作用。本文依据客户企业所有制将样本分为外资企业(包括外商独资企业和合资企业,FOE)和非外资企业(NFOE),并分别进行回归。图1的回归结果表明,在全球供应链风险上升时,外资企业更能推动上游供应商创新水平的提升,而非外资企业的影响则不显著。(2)不同贸易方式会影响下游客户的市场导向、研发自主性和供应链调整能力,从而使其在外部冲击背景下对上游供应商的影响存在差异。本文将下游客户分为一般贸易企业(GEN)和加工贸易企业(PRO)进行分组回归。图1的回归结果表明,一般贸易企业面临全球供应链冲击时更能提升上游供应商创新水平,但加工贸易企业的影响则不显著。
|
| 图 1 异质性分析结果 注:图(a)中被解释变量为专利申请总量,图(b)中被解释变量为核心领域专利申请总量。 |
2. 行业异质性。考虑到行业技术基础和价值链分工位置会影响全球供应链风险的传导效应,本文进一步从下游客户所属行业的技术水平和全球价值链地位两个维度进行异质性分析:(1)本文从行业技术复杂度和生产率水平两方面衡量行业技术水平。首先,本文参考吕越等(2018)的研究,将行业分为高技术复杂度行业(HITEC)和低技术复杂度行业(LITEC),进行分组回归;其次,本文基于OECD TiVA数据库和OECD-ICIO数据库,采用LP法测度行业生产率,并依据行业生产率均值将样本划分为高生产率行业(HITFP)和低生产率行业(LITFP)。图1的回归结果表明,相较于低技术水平行业,高技术、高生产率行业中的企业难以仅依靠替换采购来源或调整价格来应对供给冲击,而更需要本土供应商通过技术改进、质量提升和产品适配来保障生产连续性。(2)本文基于OECD-ICIO数据库测度行业全球价值链分工地位指标,并按照该指标均值将样本分为高全球价值链分工地位行业(HIGVC)和低全球价值链分工地位行业(LIGVC)。回归结果表明,全球供应链风险对上游供应商创新的促进效应在全球价值链分工地位较高的行业中更为显著。
五、机制检验
(一) 需求规模效应
“需求引致创新”理论认为,市场需求冲击会影响企业创新行为的方向和速度,需求扩张有助于提升企业研发投入与技术积累(黄先海和张胜利,2019)。当下游客户所面临的全球供应链风险上升时,国外中间品进口受阻,由此形成的需求缺口将转向国内供应商,并通过替代效应推动其技术升级和产品创新。为检验这一机制,本文从需求收缩和替代扩张两个层面进行分析。首先,本文将式(13)的被解释变量替换为下游客户的进口额(lnimport)和进口产品种类(lncate),表2列(1)和列(2)的结果表明全球供应链风险上升会显著降低下游客户进口规模与品类,反映外部中间品供给收缩。其次,本文以上游供应商销售利润率(sale_profit)作为被解释变量,由表2列(3)可知,全球供应链风险会显著提升上游供应商的销售利润率,表明需求向国内供应商转移带来了规模扩张效应。最后,本文将被解释变量替换为上游供应商的国内销售额(lndona)和国外销售额(lnfore),由表2列(4)和列(5)可知,全球供应链风险会显著提升上游供应商的国内销售额,但对国外销售额的影响不显著,表明需求增长主要来源于国内市场的替代。综合来看,下游客户在外部供给冲击后逐步减少进口依赖并转向国内采购,从而通过国产替代效应扩大上游供应商的市场需求,并进一步促进其创新水平提升。
| 需求规模效应 | 协同创新效应 | ||||||
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | |
| lnimport | lncate | sale_profit | lndona | lnfore | xie_chain | xie_yan | |
| Cus_Risk | |||||||
| ( |
( |
( |
( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 个体/时间固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 |
| R2 | |||||||
(二) 协同创新效应
当下游客户的海外供应受阻时,为维持生产连续性,其往往需要转向国内供应商采购关键零部件和原材料。由于国产替代通常伴随产品性能、质量标准和交付能力的调整,客户既可能对供应商提出更高的技术要求,也可能通过订单、技术支持等方式推动其改进生产能力。在此过程中,上下游企业有动力围绕替代产品开展联合研发,从而促进供应商创新。为检验这一机制,本文基于IncoPat专利数据库中的专利申请人详细信息构建了两个协同创新指标:一是将同一专利中同时包含上下游企业的联合申请专利识别为合作专利(郑世林和张容嘉,2025),并以其数量衡量上下游协同创新水平(xie_chain);二是识别供应商与高校或科研院所共同申请的专利(刘斐然等,2020),并以其数量衡量产学研合作水平(xie_yan)。表2列(6)和列(7)的结果表明,下游客户所面临的全球供应链风险会显著提高上下游合作专利数量和供应商产学研合作专利数量,这表明全球供应链风险能够强化供应链内部协同研发,并促使供应商借助外部科研资源开展技术攻关,进而推动创新能力的提升。
(三) 政府扶持效应
下游客户面临更高的全球供应链风险后,对国产替代和协同创新的需求随之增强,但供应商能否将这种需求压力转化为创新产出,仍取决于其资金约束和政策环境。财税政策能够通过影响企业现金流和创新成本,调节全球供应链风险向供应商创新传导的强度。本文分别以供应商税收负担占营业收入的比重(tax)和税费返还占营业收入的比重(tui)衡量财税环境,并在基准模型中分别加入上述变量及其与全球供应链风险的交互项
| 政府扶持效应 | 发明人流动 | 外国知识产权保护 | ||||||
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | |
| lnpatent | lncorepatent | lnpatent | lncorepatent | addrate | droprate | lnpatent | lncorepatent | |
| Cus_Risk | ||||||||
| ( |
( |
( |
( |
( |
( |
|||
| tax | ||||||||
| ( |
( |
|||||||
| tui | ||||||||
| ( |
( |
|||||||
| x_ tax | ||||||||
| ( |
( |
|||||||
| x_ tui | ||||||||
| ( |
( |
|||||||
| Fore_shock | ||||||||
| ( |
( |
|||||||
| Fore | ||||||||
| ( |
( |
|||||||
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 个体/时间固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 | 3 736 |
| R2 | ||||||||
(四) 其他补充验证机制
下游客户所面临的全球供应链风险加剧,不仅推动国内上游供应商技术自主化进程,还会通过发明人员流动机制对国内上游供应商创新产生影响。一方面,外部供给冲击释放出一定的国内市场需求,新增了大量高水平研发岗位,对全球人才形成强大吸引力;同时,政府出台的人才引进计划等举措,招揽了大量海外留学人才以及具有跨国经验的高水平人才入职国内企业;另一方面,贸易限制导致国外供应商企业订单下滑、业务萎缩,国外原本稳定的岗位开始缩减,并且不少跨国企业开始收缩其华人研发队伍,使得原本被国外供应商“圈养”的发明人得以释放(Tian和Zhang,2025)。综合以上多方面的影响,全球供应链风险上升使得国内上游供应商发明人新增数量增多,推动高水平人力资本流向国内企业,助力企业更高效地克服关键技术难题。本文运用IncoPat专利数据库中的发明人信息,计算供应商发明人新增比率(addrate)和退出比率(droprate),以衡量发明人流动情况(易巍和龙小宁,2021)。表3列(5)和列(6)的结果表明,全球供应链风险会提高供应商发明人新增率,但对退出率并无显著影响,表明外部冲击主要通过促进技术人才流入而非减少人才流失,这种“进多出少”的人力资本流动模式推动国内供应商创新水平的提升。
海外供应受阻并不意味着国外供应商完全退出中国市场。为维持既有技术优势和市场影响力,国外供应商会采取相应措施,如调整知识产权布局,通过在中国国内申请知识产权保护以形成在华专利池,防止中国企业模仿复制;同时加强专利运营,通过许可协议、标准化专利等方式巩固其在华技术标准地位,从而保持其原本的技术优势。在此情形下,国内供应商更有动力加强自主研发,以降低对国外技术的依赖并规避潜在的知识产权约束。本文利用IncoPat专利数据库,统计2007—2016年非中国申请人在中国所申请的专利数量,并按照申请人所属CIC7二位行业汇总(Fore),以衡量国外供应商在华知识产权布局强度(曲如晓和刘霞,2019;李磊等,2024)。在此基础上,本文进一步将该指标与全球供应链风险的交互项(Fore_shock)纳入基准模型。表3列(7)和列(8)的结果显示,交互项系数显著为正,表明在国外供应商在华专利布局较强的行业中,国内供应商会加强自主研发,同时注重原创性研发,避免陷入“防御—侵权”的困局。因此,国外供应商在华知识产权布局形成的竞争压力,将倒逼国内供应商不断追赶,从消化吸收模仿转向自主创新超越,推动国内供应商创新水平的快速提升。
六、拓展性分析:上游供应商创新的供应链溢出效应
前文分析结果表明,下游客户所面临的全球供应链风险上升,能够通过需求扩张、协同创新和政府扶持等渠道提升一级供应商的创新水平。那么,这一创新效应是否会超出直接供需关系,并沿供应链网络产生扩散?为此,本文分别考察一级供应商创新对其下游客户的逆向溢出,以及客户面临的全球供应链风险冲击向更上游供应商的纵向传导。
(一) 逆向溢出:上游供应商创新对下游客户的驱动效应
下游客户面临的全球供应链风险冲击促进一级供应商创新后,供应商技术进步能否进一步推动客户创新水平提升,反映了供应链关系中可能存在的逆向创新溢出。为此,本文以一级供应商创新水平为核心解释变量,分别以客户专利申请总量(c_lnpatent)和核心领域专利申请总量(c_lncorepatent)为被解释变量进行回归,回归结果见表4列(1)和列(2)。结果表明,上游供应商创新水平的估计系数并不显著,表明由客户风险冲击产生的供应商创新并未对客户创新产生逆向溢出。对此可能的解释是,本文中供应商创新水平提升主要服务于关键中间品替代、产品适配和稳定供给,其技术成果的目标是帮助客户缓解供应链中断风险、保障生产连续性,未必能够转化为客户可吸收利用的前沿知识。与此同时,下游客户在面临全球供应链风险上升的背景时,其战略重心和资源分配会从长期的创新探索转向短期的危机应对,从而严重削弱了其识别、吸收并利用上游供应商创新收益的能力。因此,由下游客户全球供应链风险上升驱动的上游供应商创新水平提升,难以再对其下游客户产生逆向溢出效应。
| 逆向溢出 | 二级供应商溢出 | 三级供应商溢出 | ||||
| (1) | (2) | (3) | (4) | (5) | (6) | |
| c_lnpatent | c_lncorepatent | lnpatent2 | lncorepatent2 | lnpatent3 | lncorepatent3 | |
| lnpatent | ||||||
| ( |
( |
|||||
| Cus_Risk | ||||||
| ( |
( |
( |
( |
|||
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 个体/时间固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 观测值 | 3 736 | 3 736 | 2 040 | 2 040 | 1 401 | 1 401 |
| R2 | ||||||
(二) 纵向溢出:风险冲击对更上游层级的扩散效应
进一步地,本文考察下游客户所面临的全球供应链风险能否突破一级供应商这一直接关联层级,并向更上游供应商持续传导(曾艺等,2023)。具体而言,本文依次识别一级供应商的供应商和二级供应商的供应商,分别构建二级、三级供应商样本,并以其专利申请总量(lnpatent2和lnpatent3)和核心领域专利申请总量(lncorepatent2和lncorepatent3)为被解释变量进行回归。表4列(3)—列(6)的结果显示,下游客户面临的全球供应链风险的估计系数均显著为正,表明风险冲击能够显著促进二级和三级供应商创新。这表明,下游客户的全球供应链风险不仅能够激励直接供应商创新,还会沿供应链关系向更上游传导,并带动多层级供应商形成创新响应。尽管一级供应商创新未对下游客户形成显著的逆向溢出,但客户全球供应链风险所引致的创新效应在供应链中具备向上游多级扩散的特征,且并未在三级供应商层级出现明显衰减。这一结果进一步支持了创新溢出在供应链中具有纵向传导的持续性,说明即使远离直接客户关系,较高层级的供应商仍会受到下游风险信号的驱动,加强创新活动,从而体现出供应链创新激励的广泛性与韧性。
七、研究结论与政策建议
本文从国内上游供应商创新的视角出发,运用双边产品贸易数据测度全球供应链风险指标,并匹配IncoPat专利数据库,考察下游客户所面临的全球供应链风险对国内上游供应商创新的影响。研究发现,下游客户所面临的全球供应链风险上升显著促进了国内上游供应商创新;机制检验表明,全球供应链风险上升提高了国外中间品的进口成本,促使下游客户增加对国内供应商的采购,并由此提升国内供应商创新。上下游协同创新和发明人流动进一步推动了供应商创新;政府扶持和境外知识产权反制措施,则强化了全球供应链风险对上游供应商创新的促进作用。全球供应链风险的创新驱动效应在外资企业、一般贸易企业以及高技术水平和高价值链地位行业中更为显著。进一步分析发现,上游供应商创新并未对下游客户创新产生显著的逆向溢出,但风险冲击所引致的创新效应会沿供应链关系向上游传导,并带动二级、三级供应商的创新活动。
根据上述研究结论,本文提出如下政策建议:第一,强化协同创新机制,加速核心领域国产替代和关键技术突破。首先,政府应强化统筹协调功能,牵头构建供应链上下游企业间以及产学研机构间的常态化合作交流平台,促进信息互通与资源对接,保障协同创新的高效有序运行;其次,推动产学研深度融合,鼓励企业与高校、科研院所围绕重大科学问题和产业关键技术开展联合攻关,加速科技成果向现实生产力转化;再次,依托校企合作定向培养未来产业和关键领域发展所需的高精尖技术人才;最后,推动构建企业深度技术协作体系,促进供应链上下游企业在信息共享、协调管理层面的合作交流,打破“信息孤岛”。第二,完善科技创新支持政策体系建设,保障产业链供应链安全。一方面,充分发挥政府补贴对关键技术创新的引导作用,通过精细化、差异化的补贴策略,引导供应商企业将有限资源有效配置到技术壁垒高、附加值大的核心环节;同时,应着力推动研发费用加计扣除、高新技术企业所得税优惠等既有政策的落实,通过降低企业税负,持续激发企业研发投入动力;另一方面,构建更具竞争力的人才引进和培养体系,完善高层次科研人才及工程技术人才的引进和培养机制。第三,提升供应链企业协同应对风险的能力。下游客户应及时向供应商传递需求变化、技术标准和产品适配信息,并通过联合研发和长期采购承诺降低供应商创新的不确定性。上游供应商应强化自主创新能力,及时捕捉并充分利用下游客户因环境变化而产生的反馈与新增需求,通过建立高效的客户沟通机制,了解市场需求以及自身生产所存在的不足。
| [1] | 步丹璐, 胡中平, 王多仁. 出口管制、转换成本与库存效率——基于美国实体清单的微观证据[J]. 南方经济, 2024(9): 94–116. DOI:10.19592/j.cnki.scje.420189 |
| [2] | 洪俊杰, 商辉. 中国开放型经济的“共轭环流论”: 理论与证据[J]. 中国社会科学, 2019(1): 42–64. |
| [3] | 洪俊杰, 杨志浩, 商辉. 国际供应链供给冲击与中国“稳外资”目标——外商资本追加视角[J]. 经济科学, 2021(6): 5–20. |
| [4] | 胡洪曙, 付俐. 增值税留抵退税、供应链传导与创新激励[J]. 财政研究, 2025(1): 39–57. DOI:10.19477/j.cnki.11-1077/f.2025.01.009 |
| [5] | 黄先海, 张胜利. 中国战略性新兴产业的发展路径选择: 大国市场诱致[J]. 中国工业经济, 2019(11): 60–78. DOI:10.19581/j.cnki.ciejournal.2019.11.004 |
| [6] | 寇宗来, 孙瑞. 技术断供与自主创新激励: 纵向结构的视角[J]. 经济研究, 2023(2): 57–73. |
| [7] | 李敬子, 何祚宇, 高重阳. 需求风险分散与中国出口企业创新[J]. 经济研究, 2024(11): 106–121. |
| [8] | 李磊, 刘博聪, 李川川. 海外技术“引进来”与自主创新“走出去”[J]. 经济研究, 2024(11): 72–88. |
| [9] | 刘斐然, 胡立君, 范小群. 产学研合作对企业创新质量的影响研究[J]. 经济管理, 2020(10): 120–136. |
| [10] | 罗长远, 吴梦如. 美国出口管制、技术距离与企业自主创新: 基于2010~2018年中国上市公司数据的研究[J]. 世界经济研究, 2022(10): 25–39. |
| [11] | 吕越, 陈帅, 盛斌. 嵌入全球价值链会导致中国制造的“低端锁定”吗? [J]. 管理世界, 2018(8): 11–29. |
| [12] | 马新啸, 梁正一, 赵艳平, 等. 失之东隅, 收之桑榆: 美国出口管制与中国企业数字化转型[J]. 财经研究, 2025(4): 49–63. |
| [13] | 倪红福, 钟道诚, 范子杰. 中国产业链风险敞口的测度、结构及国际比较——基于生产链长度视角[J]. 管理世界, 2024(4): 1–26. DOI:10.19744/j.cnki.11-1235/f.2024.0049 |
| [14] | 曲如晓, 刘霞. 外国在华专利申请的技术外溢效应研究[J]. 世界经济, 2019(11): 124–147. |
| [15] | 苏杭, 刘佳雯, 王晨宇. 美国对华技术封锁与中国本土供应链创新[J]. 南方经济, 2025(7): 136–156. DOI:10.19592/j.cnki.scje.421162 |
| [16] | 魏明海, 刘秀梅. 贸易环境不确定性与企业创新——来自中国上市公司的经验证据[J]. 南开管理评论, 2021(5): 16–25. |
| [17] | 杨金玉, 彭秋萍, 葛震霆. 数字化转型的客户传染效应——供应商创新视角[J]. 中国工业经济, 2022(8): 156–174. |
| [18] | 叶光亮, 王泽荣, 汪洋. 跨国研发下国有企业的最优技术选择策略[J]. 中国工业经济, 2023(8): 61–79. DOI:10.19581/j.cnki.ciejournal.2023.08.014 |
| [19] | 易巍, 龙小宁. 中国版Bayh-Dole Act促进高校创新吗? [J]. 经济学(季刊), 2021(2): 671–692. |
| [20] | 余振, 李元琨, 李汛. 外部关税冲击、企业家注意力配置与创新发展[J]. 世界经济, 2024(6): 65–94. DOI:10.19985/j.cnki.cassjwe.2024.06.003 |
| [21] | 曾帅, 罗长远, 胡博. 出口贸易与顶层收入不平等: 基于中国微观数据的研究[J]. 财贸经济, 2025(6): 126–142. DOI:10.19795/j.cnki.cn11-1166/f.20250611.001 |
| [22] | 曾艺, 周小昶, 冯晨. 减税激励、供应链溢出与稳就业[J]. 管理世界, 2023(7): 19–29. |
| [23] | 赵春明, 钟晓欢, 班元浩. 全球供应链风险与国内资本流动——基于企业异地投资的新发现[J]. 中国工业经济, 2025(3): 154–173. |
| [24] | 郑世林, 张容嘉. 产业链风险与中国企业自主创新突破[J]. 中国社会科学, 2025(3): 60–78. |
| [25] | Aghion P, Bergeaud A, Lequien M, et al. The heterogeneous impact of market size on innovation: Evidence from French firm-level exports[J]. The Review of Economics and Statistics, 2024, 106(3): 608–626. DOI:10.1162/rest_a_01199 |
| [26] | Bahar D, Rapoport H. Migration, knowledge diffusion and the comparative advantage of nations[J]. The Economic Journal, 2018, 128(612): 273–305. DOI:10.1111/ecoj.12450 |
| [27] | Bárcena-Ruiz J C, Garzón M B. Partial privatization in an international mixed oligopoly under product differentiation[J]. Journal of Economics, 2020, 131(1): 77–100. DOI:10.1007/s00712-020-00701-z |
| [28] | Benguria F, Choi J, Swenson D L, et al. Anxiety or pain? The impact of tariffs and uncertainty on Chinese firms in the trade war[J]. Journal of International Economics, 2022, 137: 103608. DOI:10.1016/j.jinteco.2022.103608 |
| [29] | Bray R L, Serpa J C, Colak A. Supply chain proximity and product quality[J]. Management Science, 2019, 65(9): 4079–4099. DOI:10.1287/mnsc.2018.3161 |
| [30] | Huang K G, Jia N, Ge Y Y R. Forced to innovate? Consequences of United States' anti-dumping sanctions on innovations of Chinese exporters[J]. Research Policy, 2024, 53(1): 104899. DOI:10.1016/j.respol.2023.104899 |
| [31] | Jabbour L, Tao Z G, Vanino E, et al. The good, the bad and the ugly: Chinese imports, European Union anti-dumping measures and firm performance[J]. Journal of International Economics, 2019, 117: 1–20. |
| [32] | Kolay M, Lemmon M, Tashjian E. Spreading the misery? Sources of bankruptcy spillover in the supply chain[J]. Journal of Financial and Quantitative Analysis, 2016, 51(6): 1955–1990. DOI:10.1017/S0022109016000855 |
| [33] | Lee J, Lim H, Kim S, et al. Korea patent data project (KoPDP): Contents and methods[J]. The Korean Economic Forum, 2020, 12(4): 125–181. |
| [34] | Tian X, Zhang C. Diffusion of technological innovation along the supply chain[R]. PBCSF-NIFR Research Paper No.5198889, 2025. |